

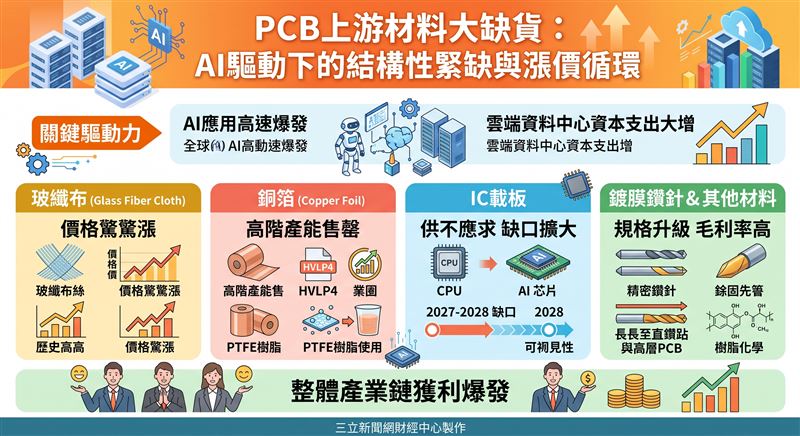
隨著全球人工智慧應用高速爆發,雲端資料中心資本支出在2026年預估將大幅成長103%。在算力需求無極限的推動下,印刷電路板(PCB)與上游關鍵材料正迎來一波史無前例的結構性大缺貨與漲價循環。
從高階玻纖布、銅箔到IC載板,各大廠產能幾乎全數售罄,不僅推升整體產業鏈的獲利表現,也讓市場目光重新聚焦在站在風口上的指標性供應鏈。
在PCB上游材料方面,高階E-Glass、LowDK-2與T-Glass在2026年第四季至2027年呈現全面緊缺,其中低階7628布累計漲幅驚人,2116與1080布更創下歷史新高。同時,HVLP4高階銅箔需求受良率影響而持續吃緊,配合輝達新一代平台帶動,PTFE樹脂與無布方案成為解決高速互聯的確定性解方。
隨著板層數從過去的16至20層主流躍升至如今常見的30至50層,高階鍍膜鑽針與長徑比規格需求急遽攀升,產品毛利率維持在50%以上。在IC載板方面,受惠於伺服器CPU朝向多核心發展以及AI晶片面積持續放大,ABF載板在經歷先前調整後,已從2026年開始見到供不應求,且缺口將在2027至2028年間逐步擴大,訂單能見度已延伸至2028年。
本土法人最新研究報告針對PCB產業鏈中上游重要標的之獲利預估與評估整理如下:
金像電(2368):預估2026年EPS為19.02元,2027年EPS為41.2元,2028年EPS為61.3元。
南電(8046):預估2026年EPS為3.01元,2027年EPS為14.5元,2028年EPS為55元。
欣興(3037):預估2026年EPS為16.43元,2027年EPS為33元,2028年EPS為44.5元。
景碩(3189):預估2026年EPS為10.5元,2027年EPS為14.3元,2028年EPS為35元。
臻鼎(4958):預估2026年EPS為7.1元,2027年EPS為12元,2028年EPS為34元。
南亞(1303):預估2026年EPS為15元(其中包含南電與南亞科貢獻)。
台玻(1802):預估2026年EPS為-0.2元,2027年EPS為2.9元,2028年EPS為4.2元。
富喬(1815):預估2026年EPS為1.5元,2027年EPS為4.8元,2028年EPS為7.01元。
尖點(8021):預估2026年EPS為2.7元,2027年EPS為10.2元,2028年EPS為25元。
金居(8358):預估2026年EPS為4.2元,2027年EPS為12元,2028年EPS為17.2元。
台光電(2383):預估2026年EPS為41元,2027年EPS為117元,2028年EPS為270元。
聯茂(6213):預估2026年EPS為9.7元,2027年EPS為22.3元,2028年EPS為40元。
台燿(6274):預估2026年EPS為11.8元,2027年EPS為38元,2028年EPS為96元。
台虹(8039):預估2026年EPS約為2.04至3元,隨PTFE新業務加入,2027及2028年獲利爆發力備受期待。
整體而言,在AI基礎建設持續強勁、材料規格升級與供需結構性緊缺的三重引擎驅動下,PCB產業鏈正由上游材料帶動全面漲價循環,相關優質標的後市營運表現值得持續追蹤與留意。
三立新聞網提醒您:
內容僅供參考,投資人於決策時應審慎評估風險,並就投資結果自行負責。
投資一定有風險,基金投資有賺有賠,申購前應詳閱公開說明書。
更多三立新聞網報導
. AI助理引爆算力!「6檔」狂吃伺服器紅利
. 權值股領軍衝鋒!Q4「3檔」迎戰旺季
. 個股總體檢!多頭格局續航 「45檔」精選潛力黑馬
. 台股技術修正!「27檔」低基期飆股