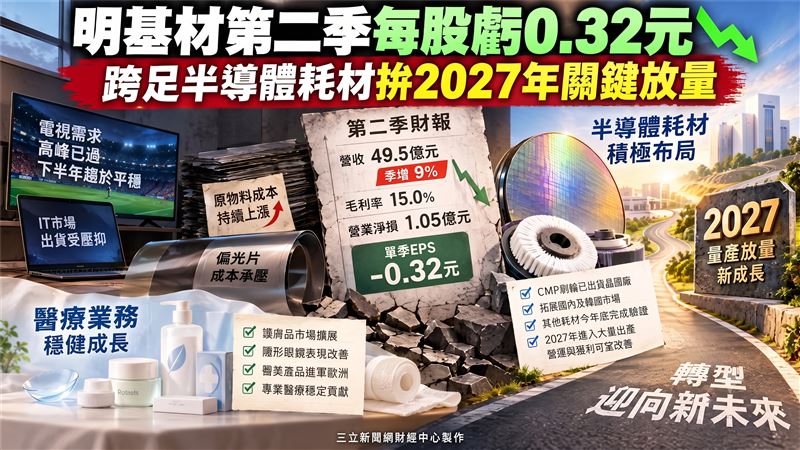


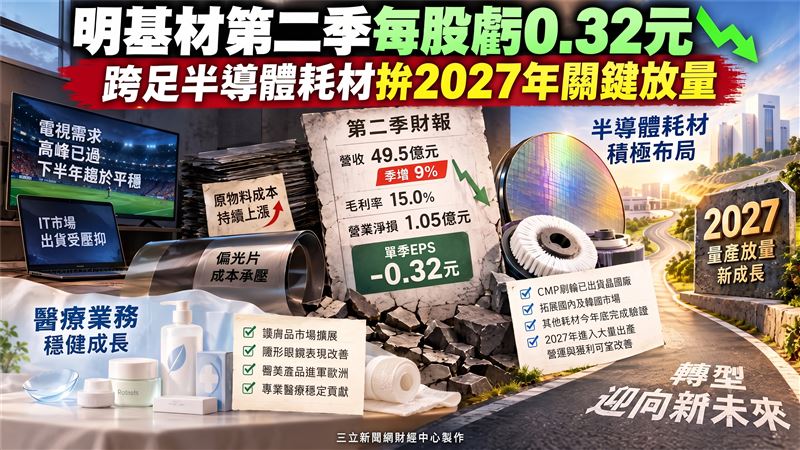
明基材(8215)第二季營收繳出49.5億元成績單,較上一季成長9%,整體表現優於原先預期。不過,受到原物料成本上漲以及雲林新廠投資產生的折舊影響,第二季毛利率為15.0%,營業淨損為1.05億元,單季稅後EPS為 -0.32元。儘管本季尚未轉虧為盈,但營收與毛利率皆較第一季有所改善。
偏光片成本承壓 顯示應用保守看待
展望下半年,傳統電視與IT市場需求相對保守。電視面板在世界盃需求結束後,上半年拉貨高峰已告一段落,下半年度將轉為平穩;IT市場則受到記憶體供應短缺及漲價影響,終端出貨遭到壓抑。此外,偏光片業務持續面臨原料成本壓力,相關原物料價格因油價上揚而不斷墊高,公司正持續透過價格協商與成本管理來降低衝擊。
醫療業務穩健成長 新產品拓展海外
在非顯示業務方面,醫療事業維持穩定成長態勢。消費醫療領域中,護膚品在台灣、中國大陸與東南亞市場皆有成長,隱形眼鏡在台灣表現改善,醫美產品也成功在歐洲市場取得進展。專業醫療部分,塑料止血產品已切入多家國內醫學中心,醫療包材亦順利進入國際大型醫療公司供應鏈,預期未來將持續帶來穩定的營收貢獻。
跨足半導體耗材 拚2027年量產放量
為降低顯示業務衰退風險,明基材積極轉型並擴大半導體材料布局。旗下子公司碩晨的CMP刷輪已於今年開始出貨晶圓廠,並積極拓展國內及韓國市場。其他半導體耗材目標在今年底完成驗證,若後續順利放量,2027年將是從驗證轉向大量出產的關鍵年,有望進一步改善公司的整體營運與獲利結構。
三立新聞網提醒您:
內容僅供參考,投資人於決策時應審慎評估風險,並就投資結果自行負責。
投資一定有風險,基金投資有賺有賠,申購前應詳閱公開說明書。
更多三立新聞網報導
. AI搶電需求暴增!亞馬遜簽20年核電長約 力拼穩定能源供應
. 盤後/台股漲122點交投熱絡 這27檔遭瘋搶
. 新聞幕後/廠遷新竹 釀「乖乖罷工」!3起類似判決看懂雇主調動紅線
. 二哥強勢攻漲停 被動元件族群開紅趴!唯獨「它」蹲角落掉淚