【零利率退休攻略03】勞保破產大限 3招自救安心養老



財務缺口擴大,勞保破產年限提前至2026年,由於大限將至,近來年改方向頻頻躍上新聞版面,讓很多勞工擔心,明明年金已經領得少了,居然還要被砍,更有滿腹疑問不知道這筆勞保老年給付該怎麼領才划算。專家建議,與其擔憂勞保破產、勞保改革這一類無法控制的議題,不妨趁此時計算自己的退休金缺口,提早自救理財。
「退休勞工每月領到的勞保老年年金平均也才1萬7,587元,怎麼聽說年金改革還要砍3成啊?」今年55歲的章小姐,一邊看著電視新聞,轉頭就跟坐在一旁的先生抱怨說:「要是真砍3成,你跟我每個月各減5,000多元,加起來就少萬元了,怎麼辦?」
改革未定案 勞工擔憂
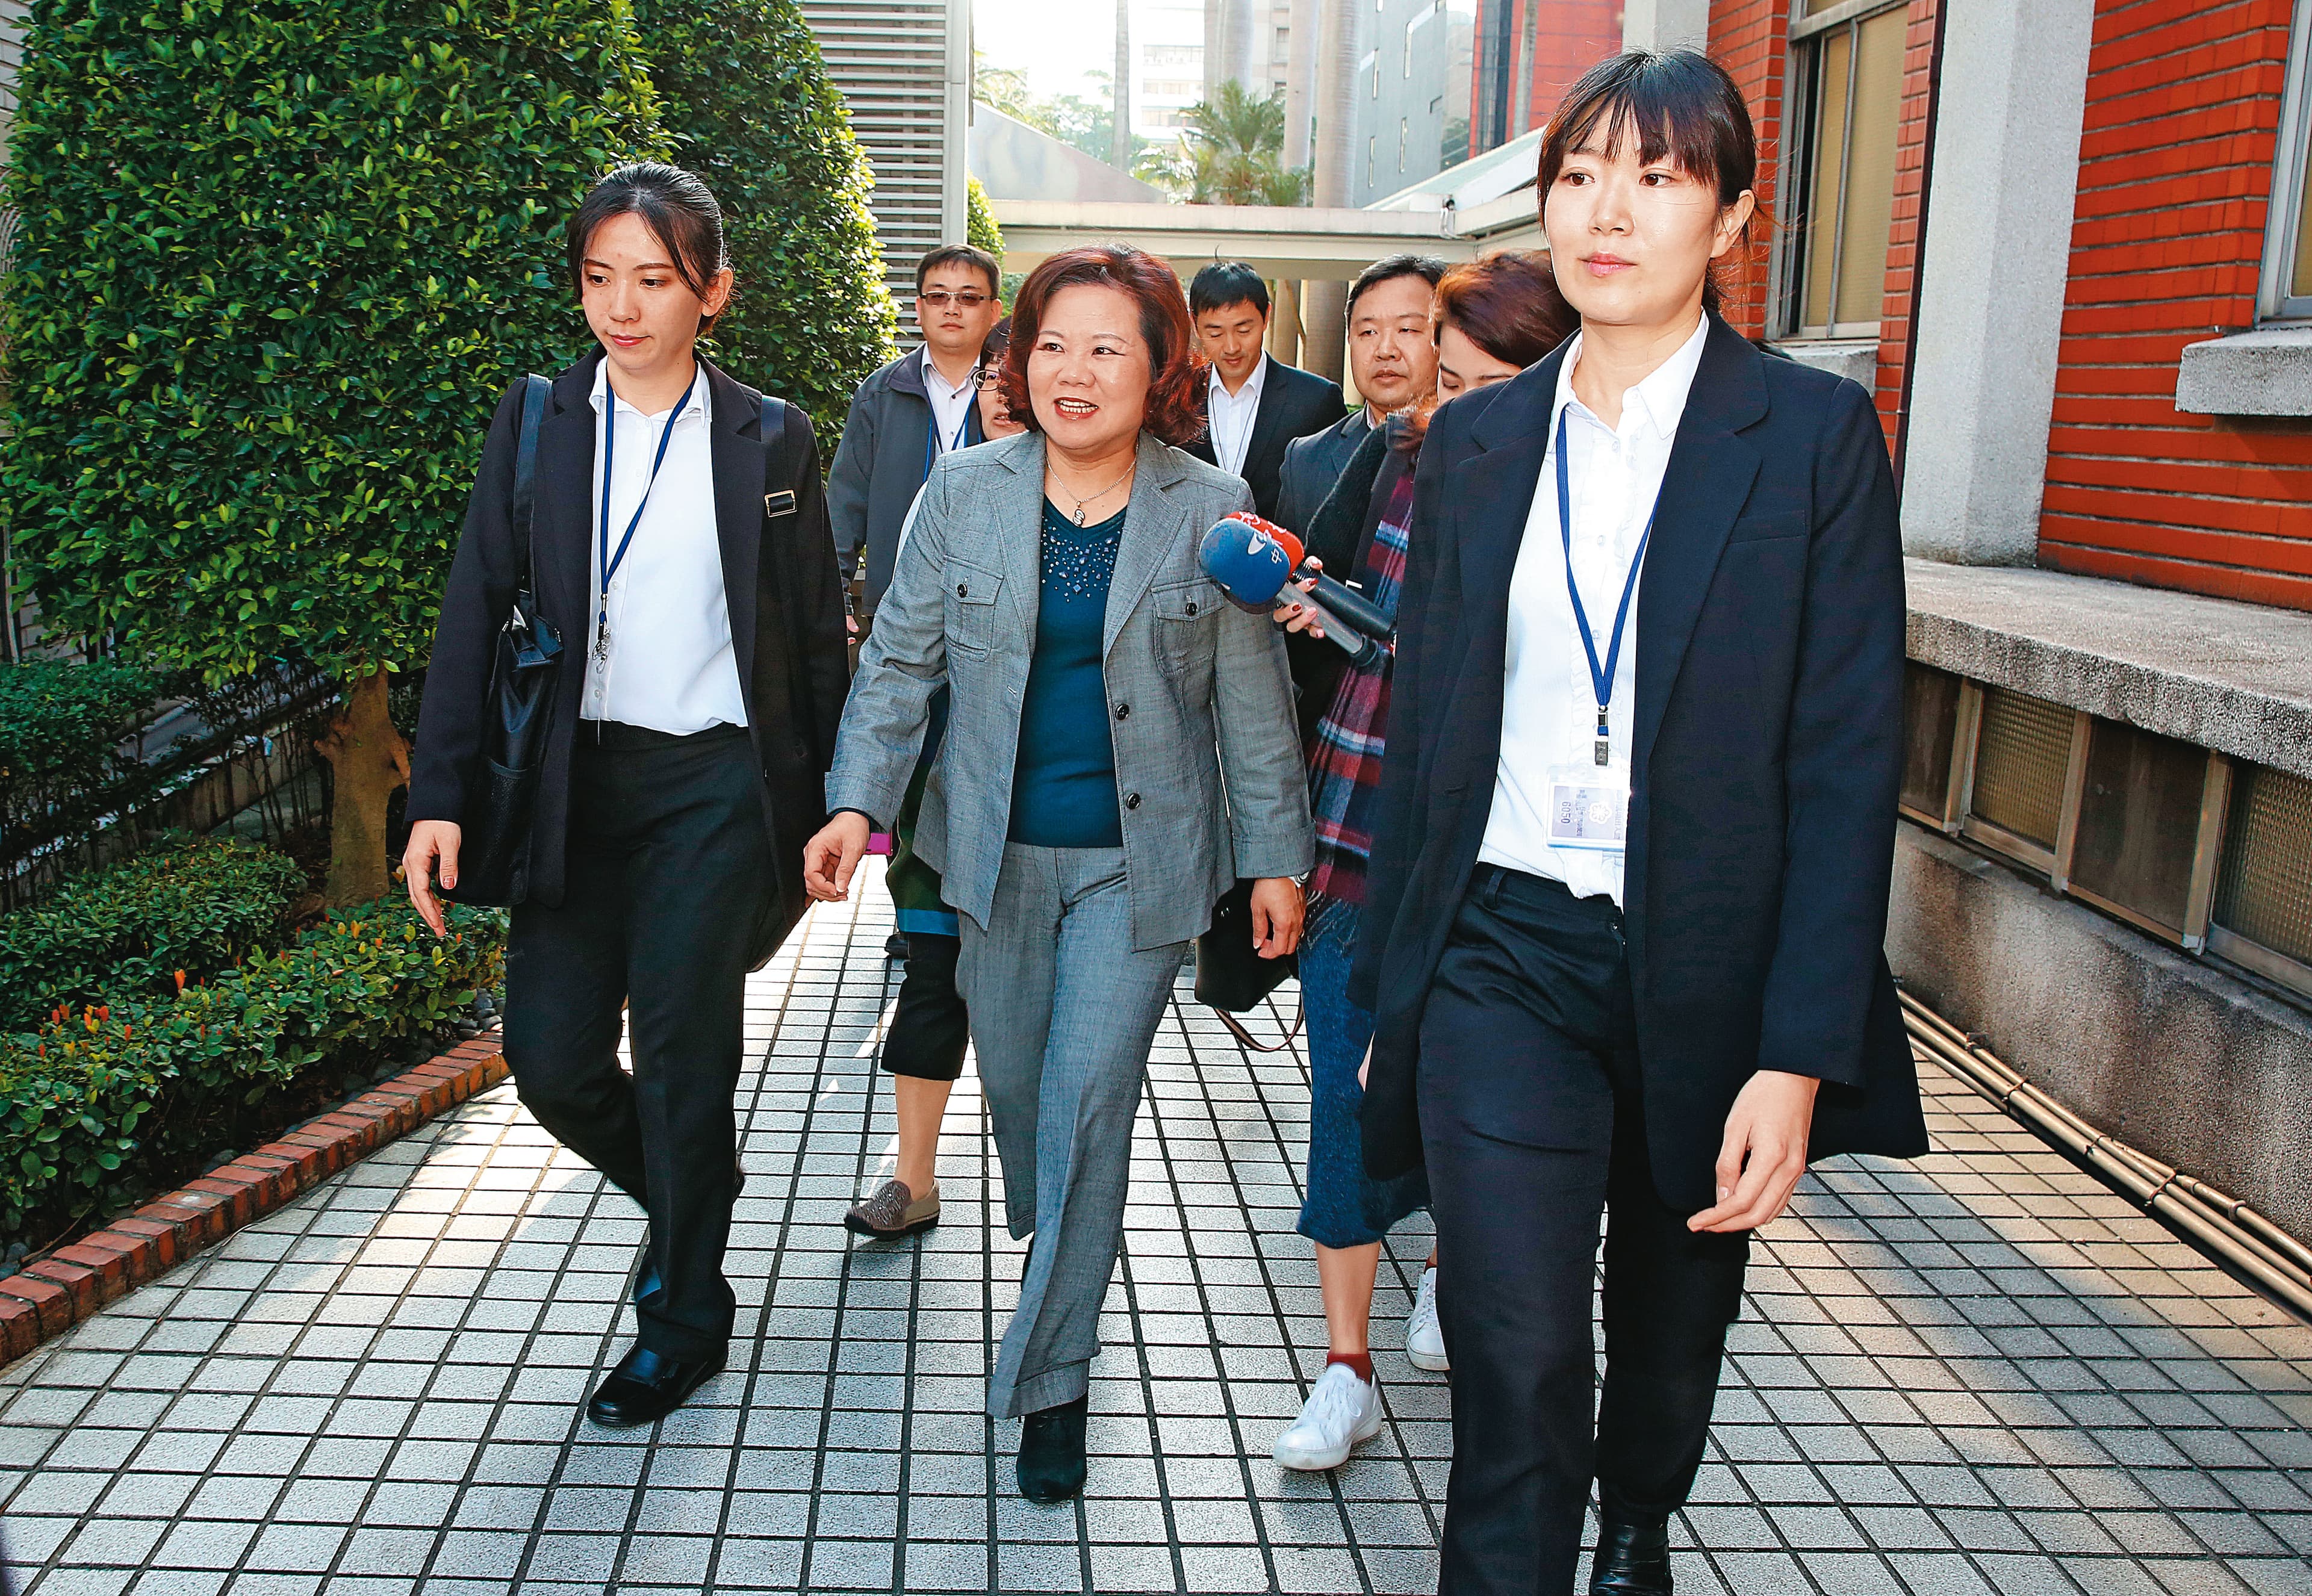
勞保潛藏債務危機早已不是新聞,且每3年精算一次的勞保財務報告顯示,破產年限不斷提前,最新年限是2026年基金將耗盡,逼得政府不得不動手處理這個燙手山芋。日前勞動部長許銘春就拋出勞保年改將溯及既往的方向,立即引起各界議論,不少和章小姐一樣的待退族勞工也很緊張。
針對「溯及既往」一詞,淡江大學風險管理與保險學系副教授郝充仁解釋,此代表不光是還沒退休的勞工是未來改革對象,即使是已經退休的勞工也會受到影響,「雖然之前已經領進口袋的年金不會被追討,但接下來要領的年金會跟著變少。」
到底年金可能砍多少呢?郝充仁推算,如果年資給付率從現行的1.55%降至1.3%、平均投保薪資採計時間從最高60個月延長至180個月,這樣勞保老年年金會少掉1/4至1/3。不過,勞動部近期也大動作一再強調,年金大砍3成非屬事實,相關配套調整不會一次到位,目前仍就各面向評估中,甚至原本預計在2020年底提出的規劃也已暫緩,現階段改革沒有任何具體時程。
儘管改革草案未定,但勞工們的退休未爆彈仍繼續倒數,截至2020年7月底為止,勞保納保的在職勞工有1,046萬餘人,撇開已經領了勞保一次給付(一次請領老年給付、老年一次金)的退休勞工不算,目前正在領勞保老年年金的退休勞工多達134萬餘人,2者相加影響全台一半的人口數,牽動數百萬戶家庭的經濟。
能領哪一種 釐清資格
由於勞保老年給付一經申請並核付後,就不能再更改決定,因此改革對於已經進入年金給付階段的退休勞工而言,未來若年金被砍、退休金出現缺口,自救之道恐怕只能仰賴其他資產或收益支應。
反觀目前超過55歲以上的待退族勞工,人數多達164萬餘人,占全體納保勞工比例約16%,他們首當其衝在面對改革前的第一個難題就是,勞保老年給付究竟該怎麼領才划算?
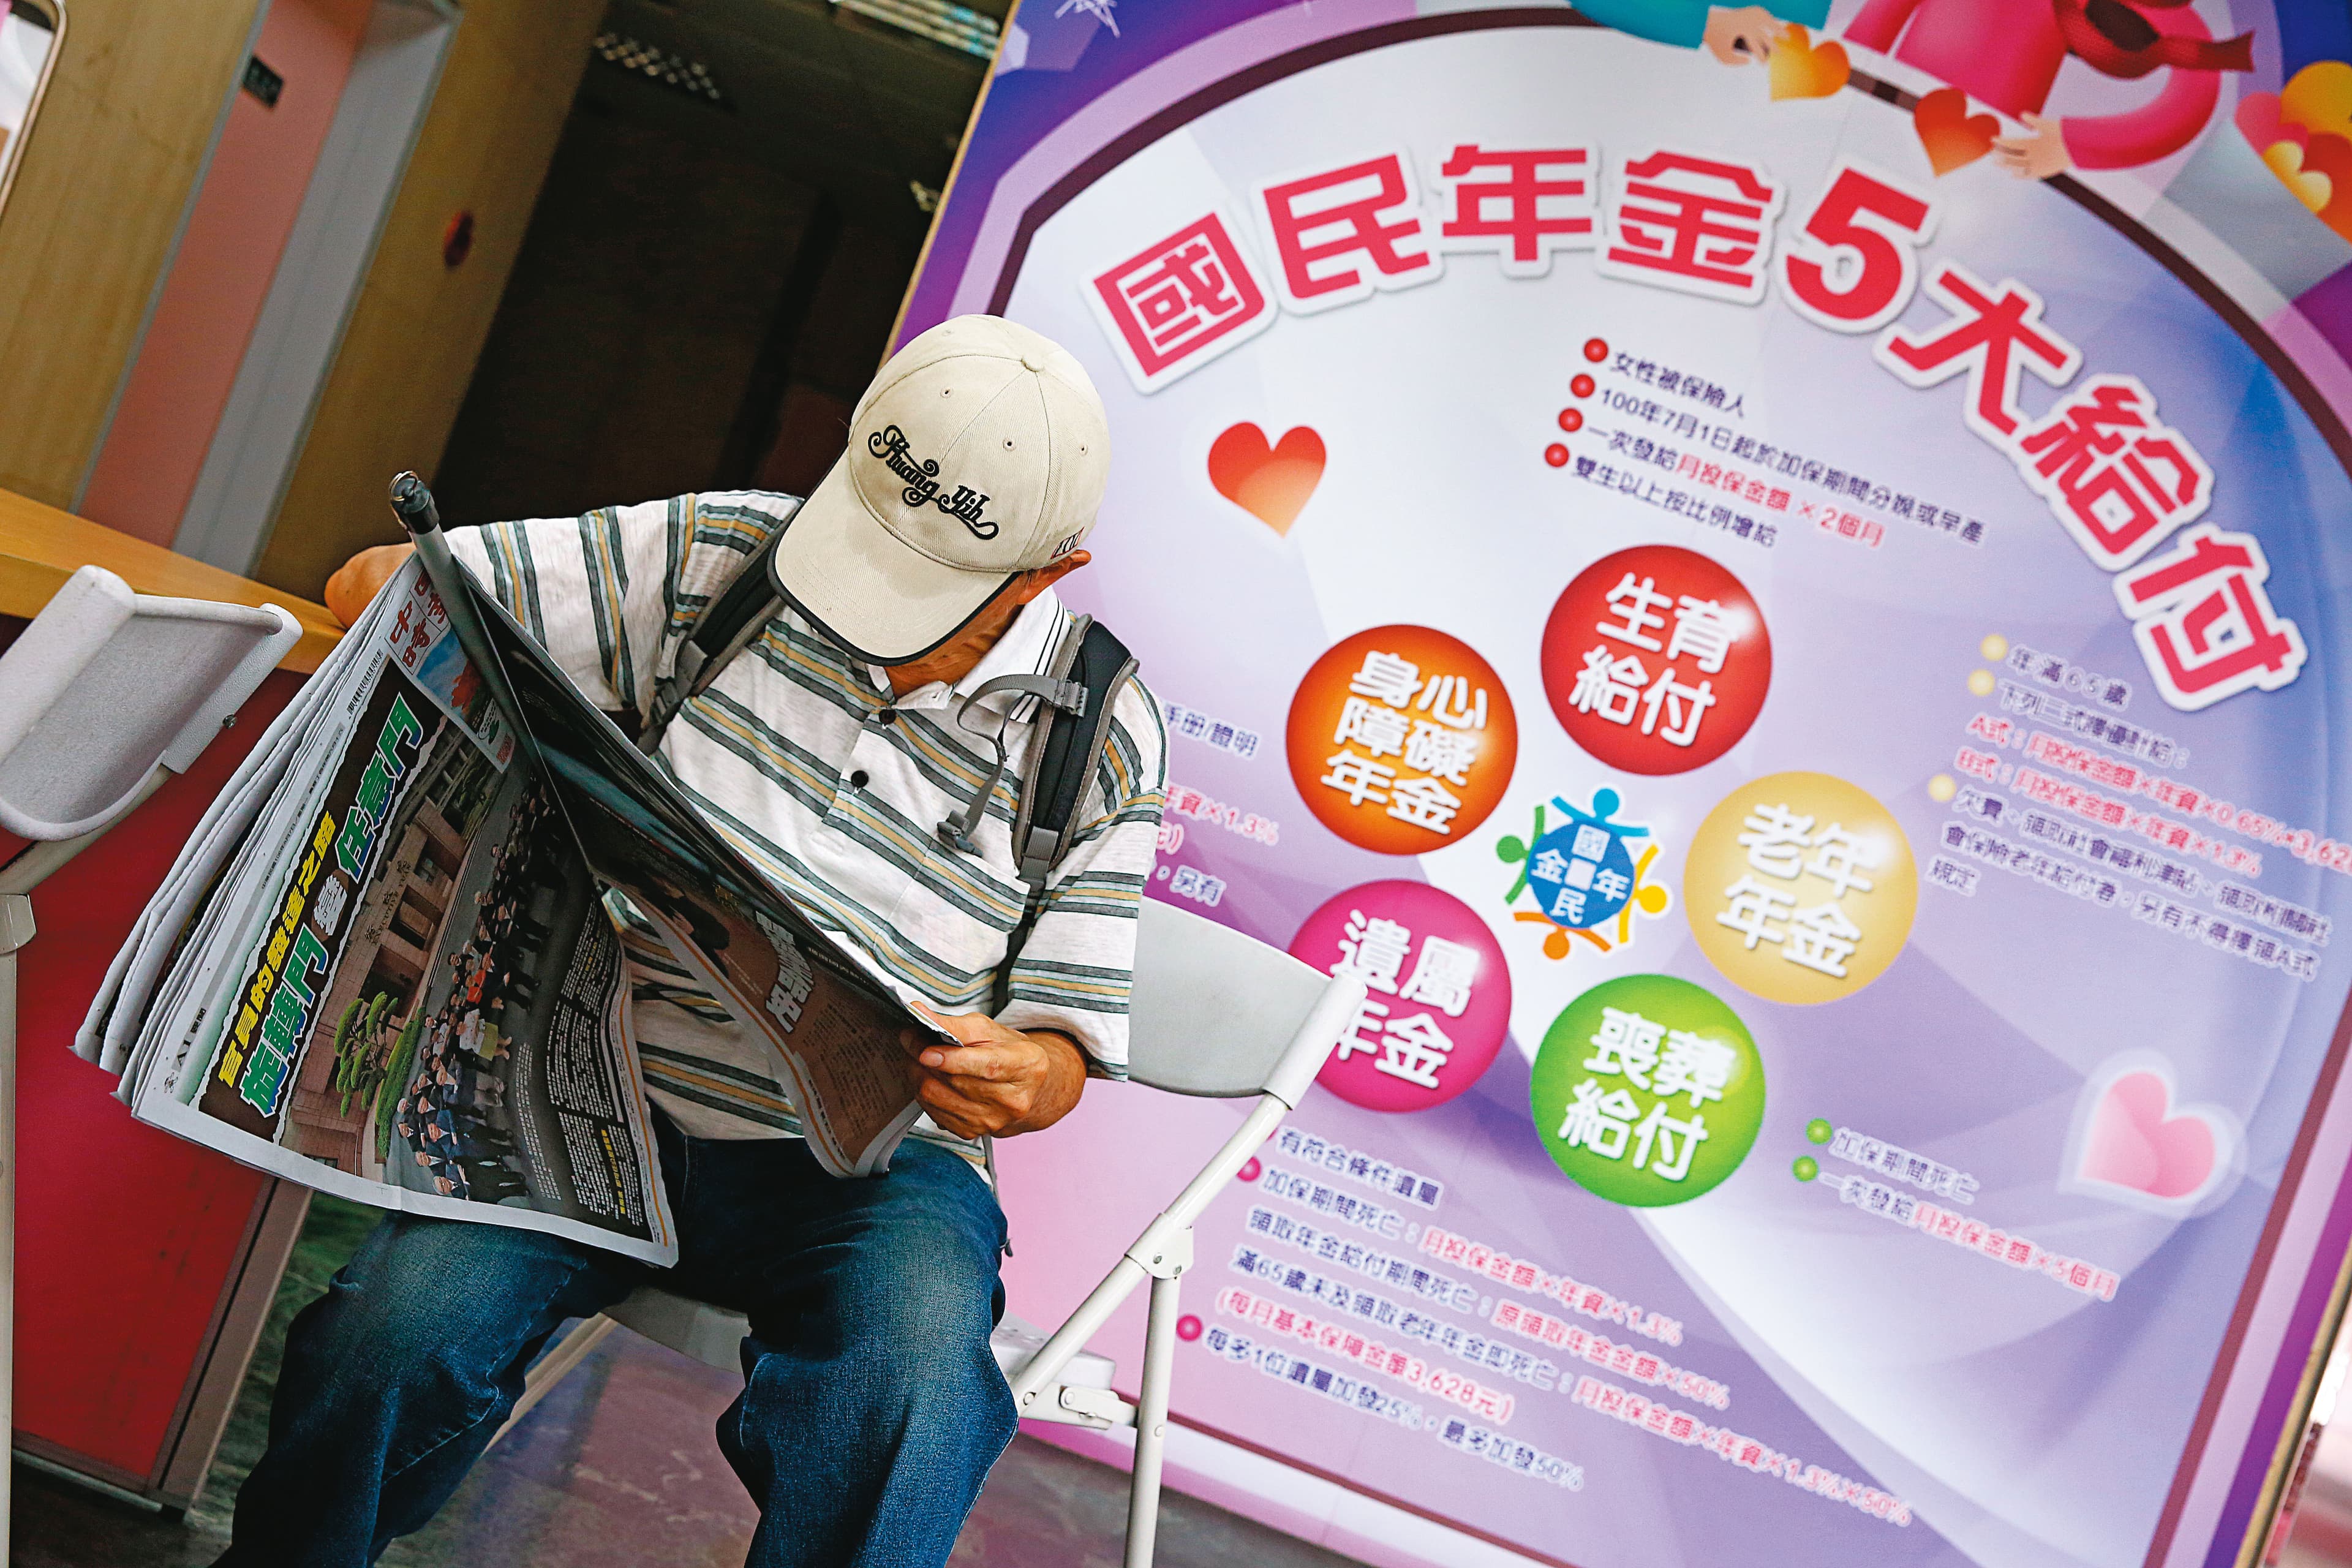
因為勞保老年給付分3種,除了即將改革的老年年金之外,另外還有老年一次金、一次請領老年給付這2種,待退勞工能領哪一種,得先釐清是否符合請領資格。
簡單來說,在2009年1月1日勞保年金上路前,已經加入勞保、且有1年以上年資者,女性只要年滿55歲(男性60歲)就有資格選擇一次請領老年給付;如果工作資歷更久,勞保年資合計達25年,甚至可以提早在50歲時就申請一次領。但如果想選擇領年金,必須屆滿法定請領年齡,且勞保年資滿15年,或者併計國保年資達15年。
至於2009年1月1日以後才第1次加入勞保者,因為年金制度已經上路,屆滿法定請領年齡只能領老年年金,除非是勞保年資未滿15年,依規定只能領老年一次金。
依個人選擇 規劃理財

其實,過去幾次媒體揭露勞保破產風暴時,都曾經發生過恐慌擠兌潮,有些勞工擔心破產之後再也領不到錢,會急忙想把這筆養老金一次領出來,50歲出頭的陳小姐,就因為年資和年齡都符合資格,不久前選擇一次請領老年給付,一共領了100多萬元。
陳小姐表示,除了擔心改革影響,也考量自己是在職業工會投保,保費要自費60%,而且得繳到65歲才能領年金,後頭還要付十多年的保費,「那不如我先領出來,把這100多萬元放在殖利率高的股票上。」
不過,另外一位也在職業工會投保、60多歲的劉先生,他的盤算就不一樣了,「因為我的勞保年資短,投保薪資不高,並不打算一次領,即便現在也符合請領年金的資格,前陣子去勞保局試算發現,每個月領的錢僅約1萬元而已,再加上我還想做事,不想退休呆坐家裡看電視,所以不著急領。」沒有經濟壓力的他選擇晚領年金。
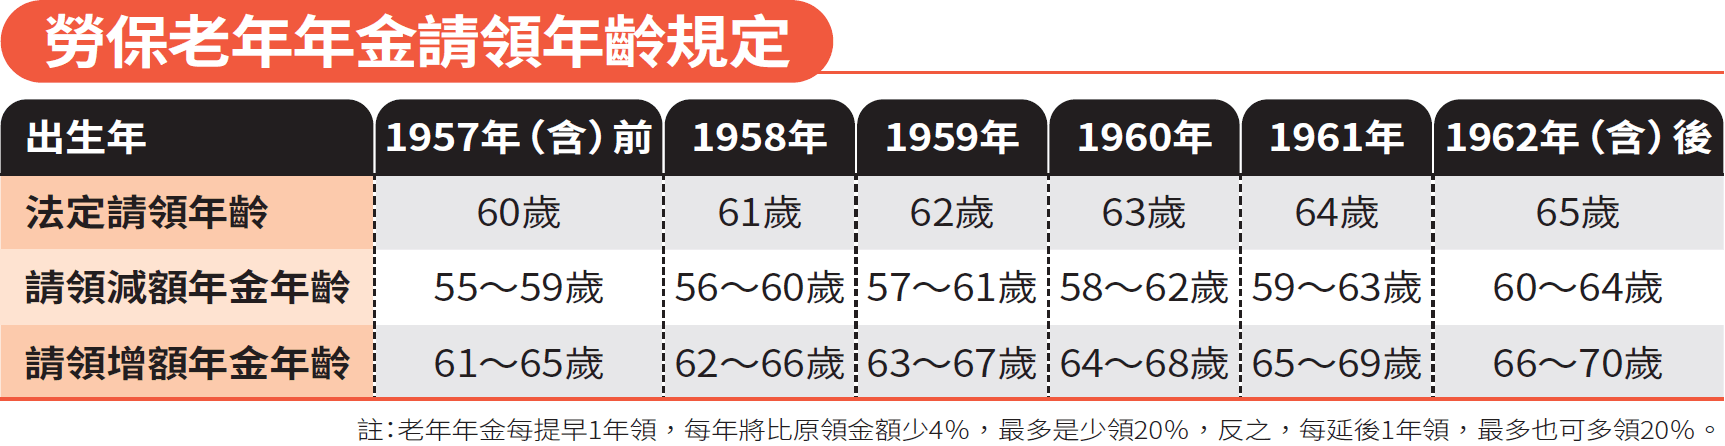
像劉先生這樣已經屆滿法定請領年齡的勞工,每延後1年領,年金金額會多4%,最多延後5年領可以多領20%的增額年金;反之,若是還沒達到法定請領年齡,每提早1年領,年金金額會減4%,最多可提早5年、少領20%的減額年金,相當於打8折。
專精企管顧問精算師葉崇琦分析,每個勞工的退休條件不同,投保勞保的薪資和年資也不同,另外像是家庭經濟壓力、理財知識是否充足,這些因素都會影響勞工選擇,「要不要一次領出來?幾歲開始領年金?沒有標準答案。先領出來的人,建議一定要有理財規劃,但絕大多數的勞工都不擅長投資理財,且領出來投資也有虧損風險。」
年金被打折 不必急領
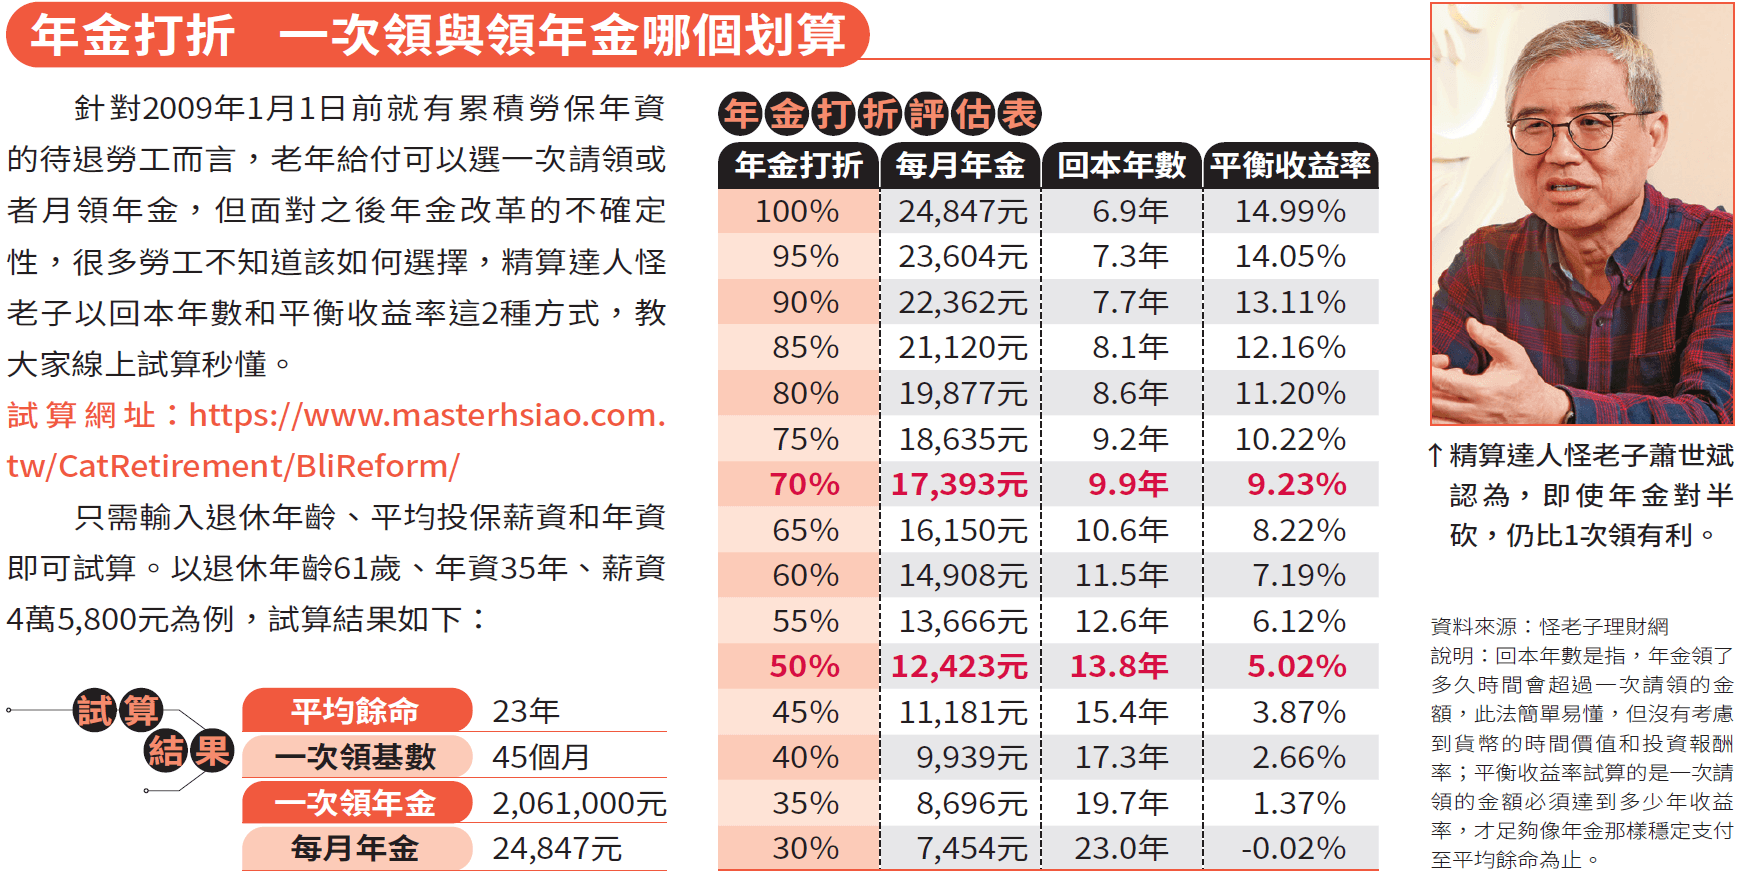
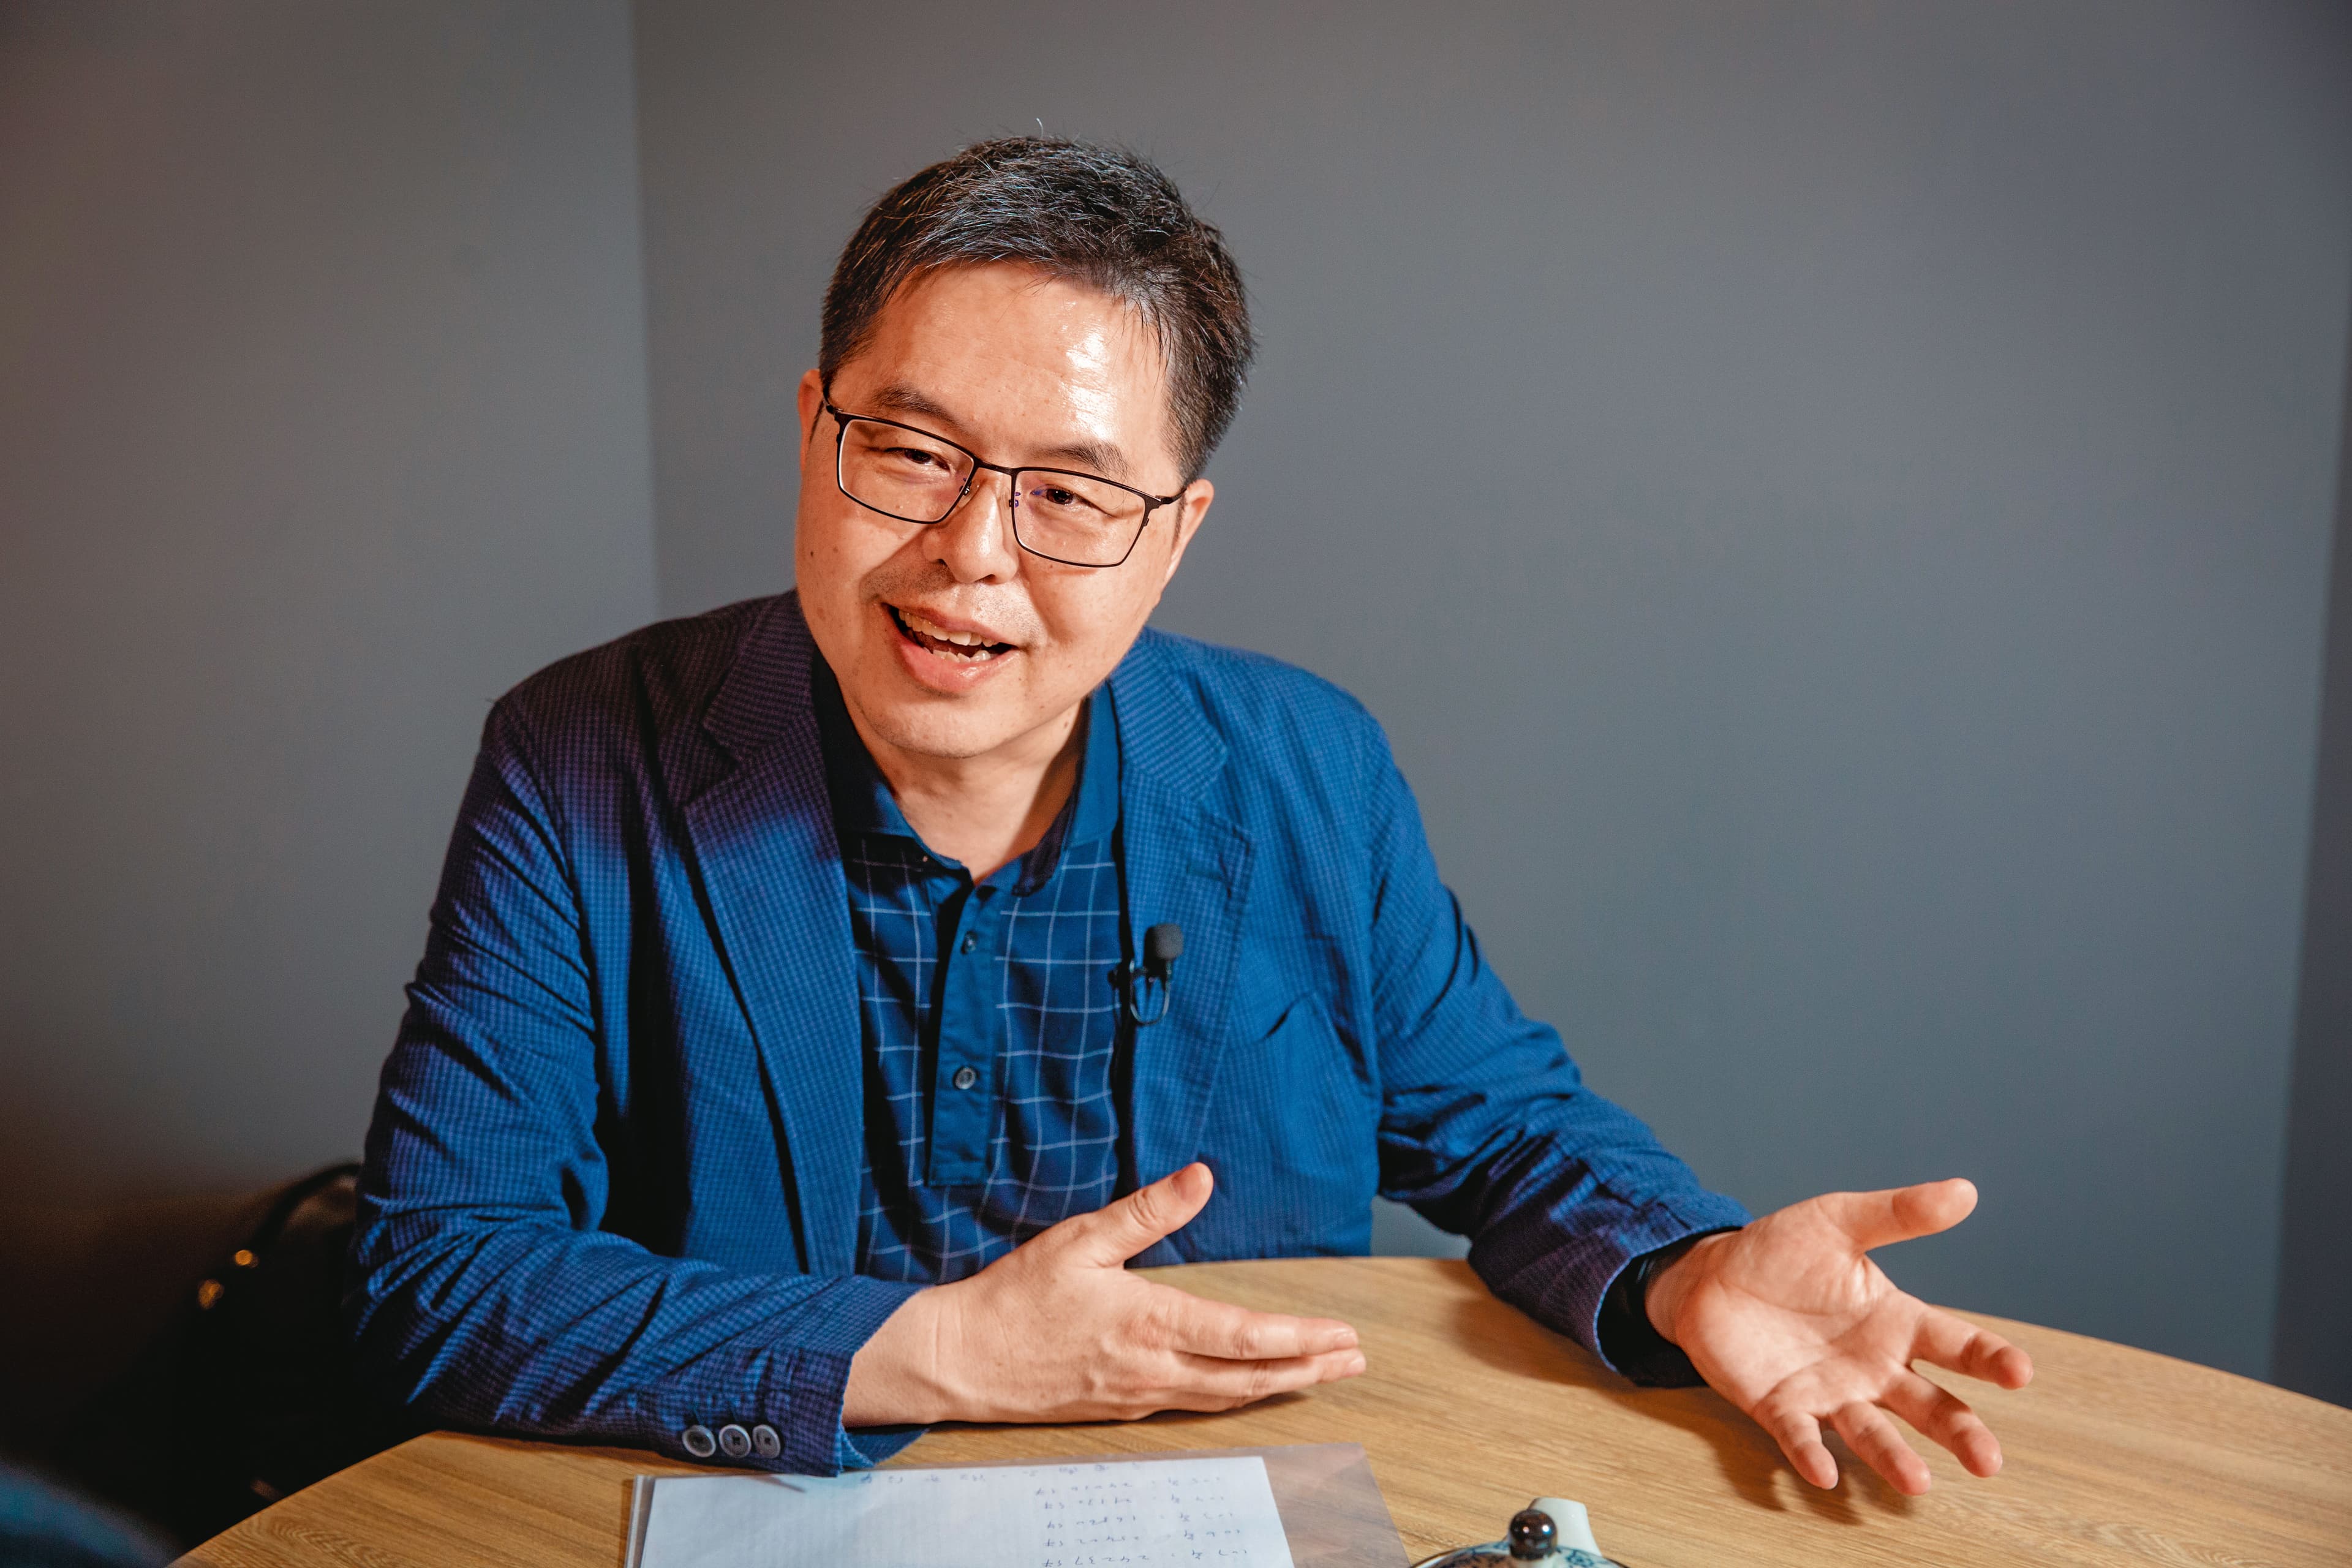
日前許銘春喊話強調,勞保是政府開辦的社會保險,絕對不會讓它倒,呼籲勞工不要一時衝動一次領出來。精算達人怪老子蕭世斌也表示,勞保老年年金是活到老領到老,從回本年數和平衡收益率2個角度,比較一次領和領年金何者有利?他直言:「即使年金對半、砍5折,仍然是領年金較有利。」
怪老子舉例解釋,假如勞工的平均薪資是4萬5,800元、年資35年,61歲退休時選擇一次請領,可以領到206萬1千元;選擇領年金的話,則是月領2萬4,847元。假使未來老年年金打7折,月領年金降至1萬7,393元,只要領超過9.9年,就可以回本超過一次領的金額(回本年數)。
相對來說,如果是選擇一次請領,必須投資收益率超過9.23%(平衡收益率),才有辦法抵過在平均餘命前都穩定領到的7折年金,而這樣的收益水準在投資市場中不易找到,就算有相應投資工具,也得冒上一定程度的風險。「顯然,即使年金被打折,也不必著急現在一次領。」怪老子說。
「可是,像劉先生那樣延後領年金會較划算嗎?」「怎麼有人說,提早在55歲領,會比60歲開始領還多?」「到底幾歲開始領年金最有利?」這些都是此刻待退族最想知道的疑問。怪老子回答說:「這些問題都有一個共同變數,就是勞工無法事先知道自己會活到幾歲,實際上是不是划算或最有利?恐怕要等走的那天才知道。」
不論如何,對全體勞工而言,大家都將面臨勞保破產的危機,既然勞保靠不住,自救方法就要趁早啟動,從現在開始為自己規劃好退休金。
第1招 定期定額買股票型基金
科學哲學家愛因斯坦最有名的投資名言:「複利的威力遠勝於原子彈。」儘管是資金少的小資族,每月只要投入3,000元至股市,長期堅持不中斷,最終也會感受到強過原子彈的複利威力。
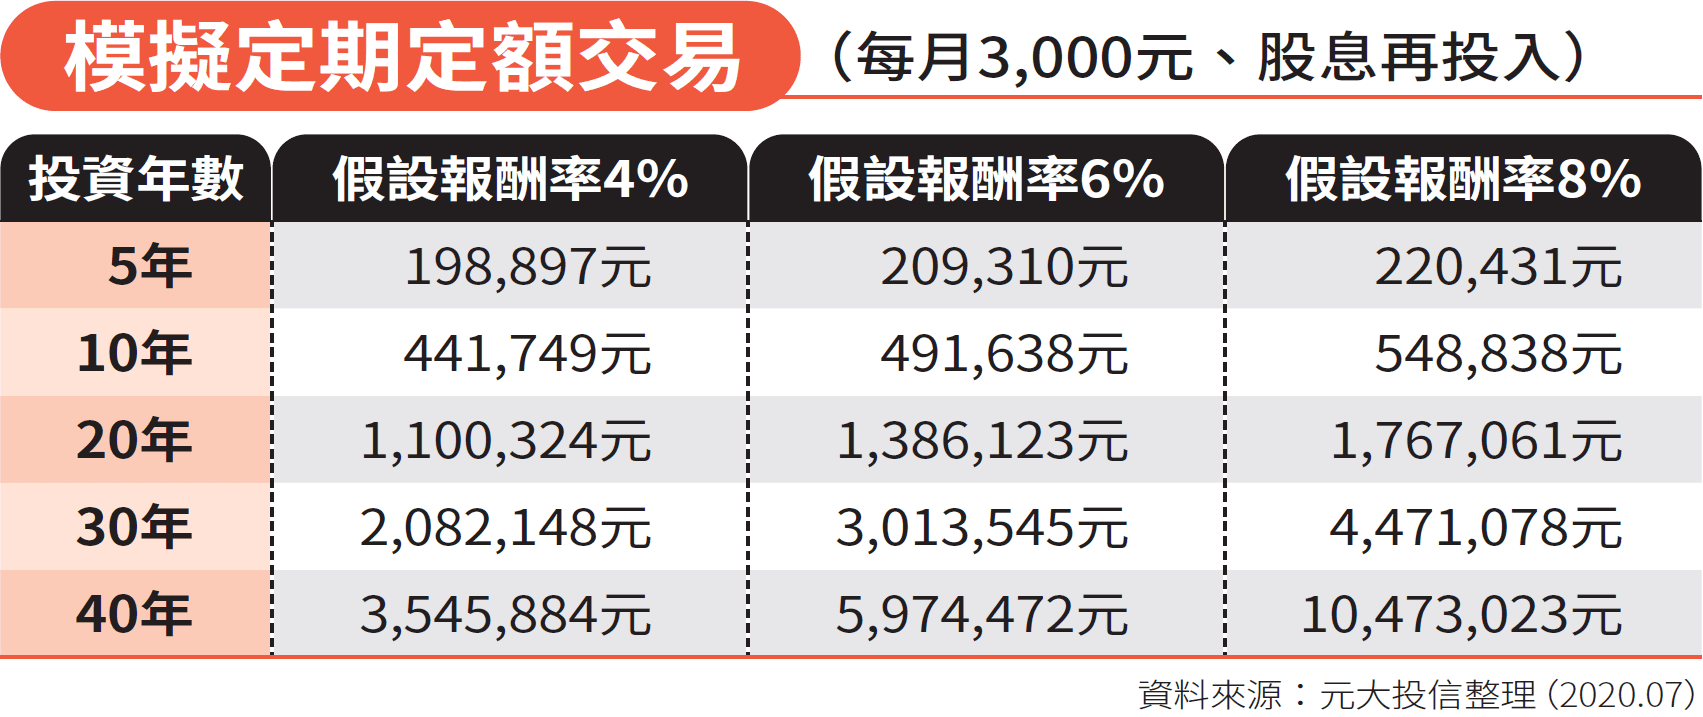
以台股來說,模擬2005年7月至2020年6月期間進行定期定額,以每個月最後一個營業日投入固定本金試算,可以發現當投入時間越長,複利效果越顯著,儘管中途市場可能遭遇震盪,但只要時間拉長,觀察模擬的定期定額年化報酬率都在8%以上,最高甚至可達10.6%。
若以每月定期定額投入3,000元為例、年化報酬率8%、股息再投入試算,10年後可以累積出54萬餘元、20年後就有176萬餘元,很適合30、40世代的勞工做為勞保年金被砍、補足退休金缺口的一環。
第2招 耐心存股
存股達人華倫老師周文偉就是耐心存股的一例,曾是爆肝工程師的他,當過流浪教師,但他從34歲開始學習股神巴菲特的存股精神,15、16個年頭過去,49歲的他,目前手上的股票市值逾4,500萬元,年領股利超過190萬元,早已實現財富自由目標,羨煞許多勞工。
「我投資是選股不選市,持有的個股都是長期走勢穩健的標的,不是熱門股,我也不碰大起大落的電子股。」周文偉大方分享,自己最愛食品股,因為就算經濟不景氣,民以食為天的道理是不會變的,他認為,屬於民生消費的股票最適合長期耐心存。
周文偉分享個人選股標準有6:1.產品或服務壟斷或具寡占特性,最好產業市占排名前2名;2.產品或服務簡單易懂、長久不變、具持久性;3.自由訂價能力高、受景氣影響小;4.獲利穩定成長;5.非流動負債占稅後淨利比重小於2;6.毛利率>20%、營業利益率>10%、股東權益報酬率>15%。
第3招 投入投資等級債券基金
退休生活最需要的就是穩定的被動收入,而投資等級債券因為能固定領息、到期還本,甚至還有機會賺取資本利得的價差,對於部分不喜歡投入股市、承受波動風險的投資人而言,是進可攻、退可守的商品。
喜歡買債券的會計師MissQ就說:「債券就算利率再怎麼低,頂多利息少一點、退休晚一點,不至於血本無歸。」
至於操作上,由於存退休金是長遠之計,專家建議,勞工不妨搭配年齡投資法,逐步提高債券基金的配置,例如30歲勞工距離退休時間仍長,可以投資7成股、3成債,等到40歲階段,再調整為股6債4,之後隨著退休年齡逼近,再進一步提高債券基金的部分,以降低資產配置的整體波動。