

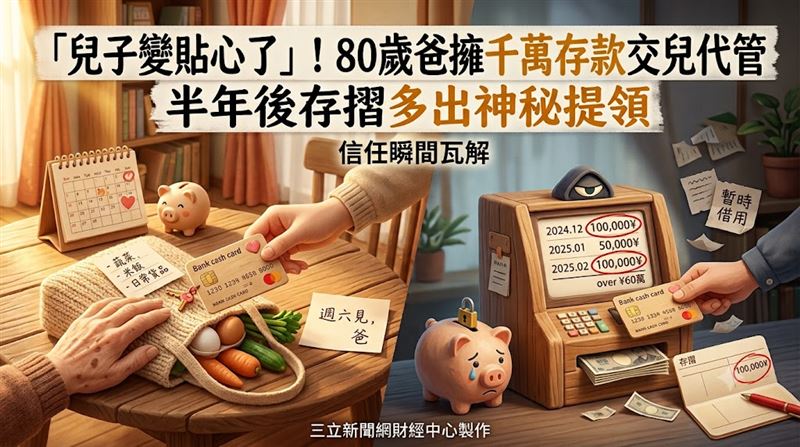
日本80歲老翁正雄(化名)四年前喪偶,目前獨居。他每月領約21萬日圓(約新台幣4.2萬元)政府退休金,房貸早已還清,手上還有約5000萬日圓(約新台幣1000萬元)積蓄。去年膝蓋疼痛加劇,提重物變得吃力,52歲的長子健一便主動提議,每週六幫他採買日用品。正雄聽了十分欣慰,直說「兒子最近變得更善良了」。
日本老人交出提款卡後 存摺出現陌生提領
一開始,正雄都是把購物清單交給兒子,再用現金付款。後來健一說每次拿錢太麻煩,不如直接用提款卡結帳,正雄沒多想,就把日常帳戶的提款卡和密碼都交了出去。每週採買的花費約1萬至1.5萬日圓(約新台幣2000至3000元),他心裡大致有數。沒想到半年後去銀行更新存摺,卻看到好幾筆陌生的提領紀錄,單筆金額從5萬到10萬日圓(約新台幣1萬至2萬元)不等。算下來,光是這些可疑款項就高達約60萬日圓(約新台幣12萬元),遠超過他預期的採買開銷。
兒子坦承公司業績下滑 才動用日本老人存款
正雄立刻打電話向兒子問個清楚,健一沉默片刻後才說,自己只是「暫時借用」。原來他任職的公司業績下滑,收入跟著減少,房貸和孩子的教育費都難以負擔,才會先從買菜的零錢下手,之後愈領愈多。正雄聽了又驚又痛,反問他「需要錢為什麼不早點來找我」。他向獨居的大女兒美紀(48歲)傾訴後,依照她的建議先請銀行停卡、更改密碼,再要求健一整理支出明細,並把還款方式寫成書面,同時也決定諮詢律師。
日本老人委託家人代辦財務 專家提醒這樣防風險
根據《THE GOLD ONLINE》報導,日本總務省《家計調查報告》顯示,2025年65歲以上單身無業家庭,平均每月可支配所得約11萬8465日圓(約新台幣2.4萬元),消費支出約14萬8445日圓(約新台幣3萬元)。正雄的收入和積蓄雖然高於平均,但60萬日圓在未經同意下被取走,仍不是小數目。更讓他難受的是對兒子的信任動搖,他說:「想到他只是為了錢才來的,我就很難過。」目前健一還沒還清欠款,正雄改用附近超市的配送服務,並表示「我想他現在需要一些時間」。專家提醒,高齡長輩委託家人代辦財務時,應事先講清楚協助範圍,留下往來紀錄,並保有隨時查看帳戶的機制。
三立新聞網提醒您:
詐騙手法層出不窮,請保持警覺,有疑就撥打165反詐騙專線求證。
三立新聞網提醒您:
內容僅供參考,投資人於決策時應審慎評估風險,並就投資結果自行負責。
投資一定有風險,基金投資有賺有賠,申購前應詳閱公開說明書。
更多三立新聞網報導
. 年收千萬 高管男獲頂級「夢中情卡」邀請!卻因1細節 險毀婚姻
. 父親拿2000萬退休金買頂級敞篷車 長子崩潰急勸:晚年恐破產拖累全家
. 父母離世留下東京空屋怎麼辦?她靠這招讓負資產活化 秒變穩賺年收百萬
. 「我們家到底存多少錢?」58歲夫退休前一問 妻子報出數字氣氛瞬間凍結