
【聰明買屋】掌握5重點 第一次買法拍屋就上手



近年房市進入盤整期,但高掛的房價仍讓人高喊買不起,由於法拍屋價格低於市價2成以上,成為許多買家的新目標,但法拍屋不若一般房屋買賣透明,見不著屋況、相關文件用語難懂,想要找到便宜的法拍屋,得做足功課。
今年5月,新北市林口一戶豪宅法拍案,經四拍之後,價格從屋主購入的4千300萬元,腰斬成2千多萬元,這個案例燃起有購屋需求但口袋不深的民眾興趣。不過,購買法拍屋藏有不少眉眉角角,想撿便宜得要做足功課。
雖然入手法拍屋,至少能以市價8折買進,但「法拍教父」黃正雄提醒:「想投標法拍屋,必須把自己當成柯南(偵探)!因為買法拍屋是看不到屋況的。」另外,投標價格怎麼出才合理,也是一門學問。
重點1:點交不點交關係大
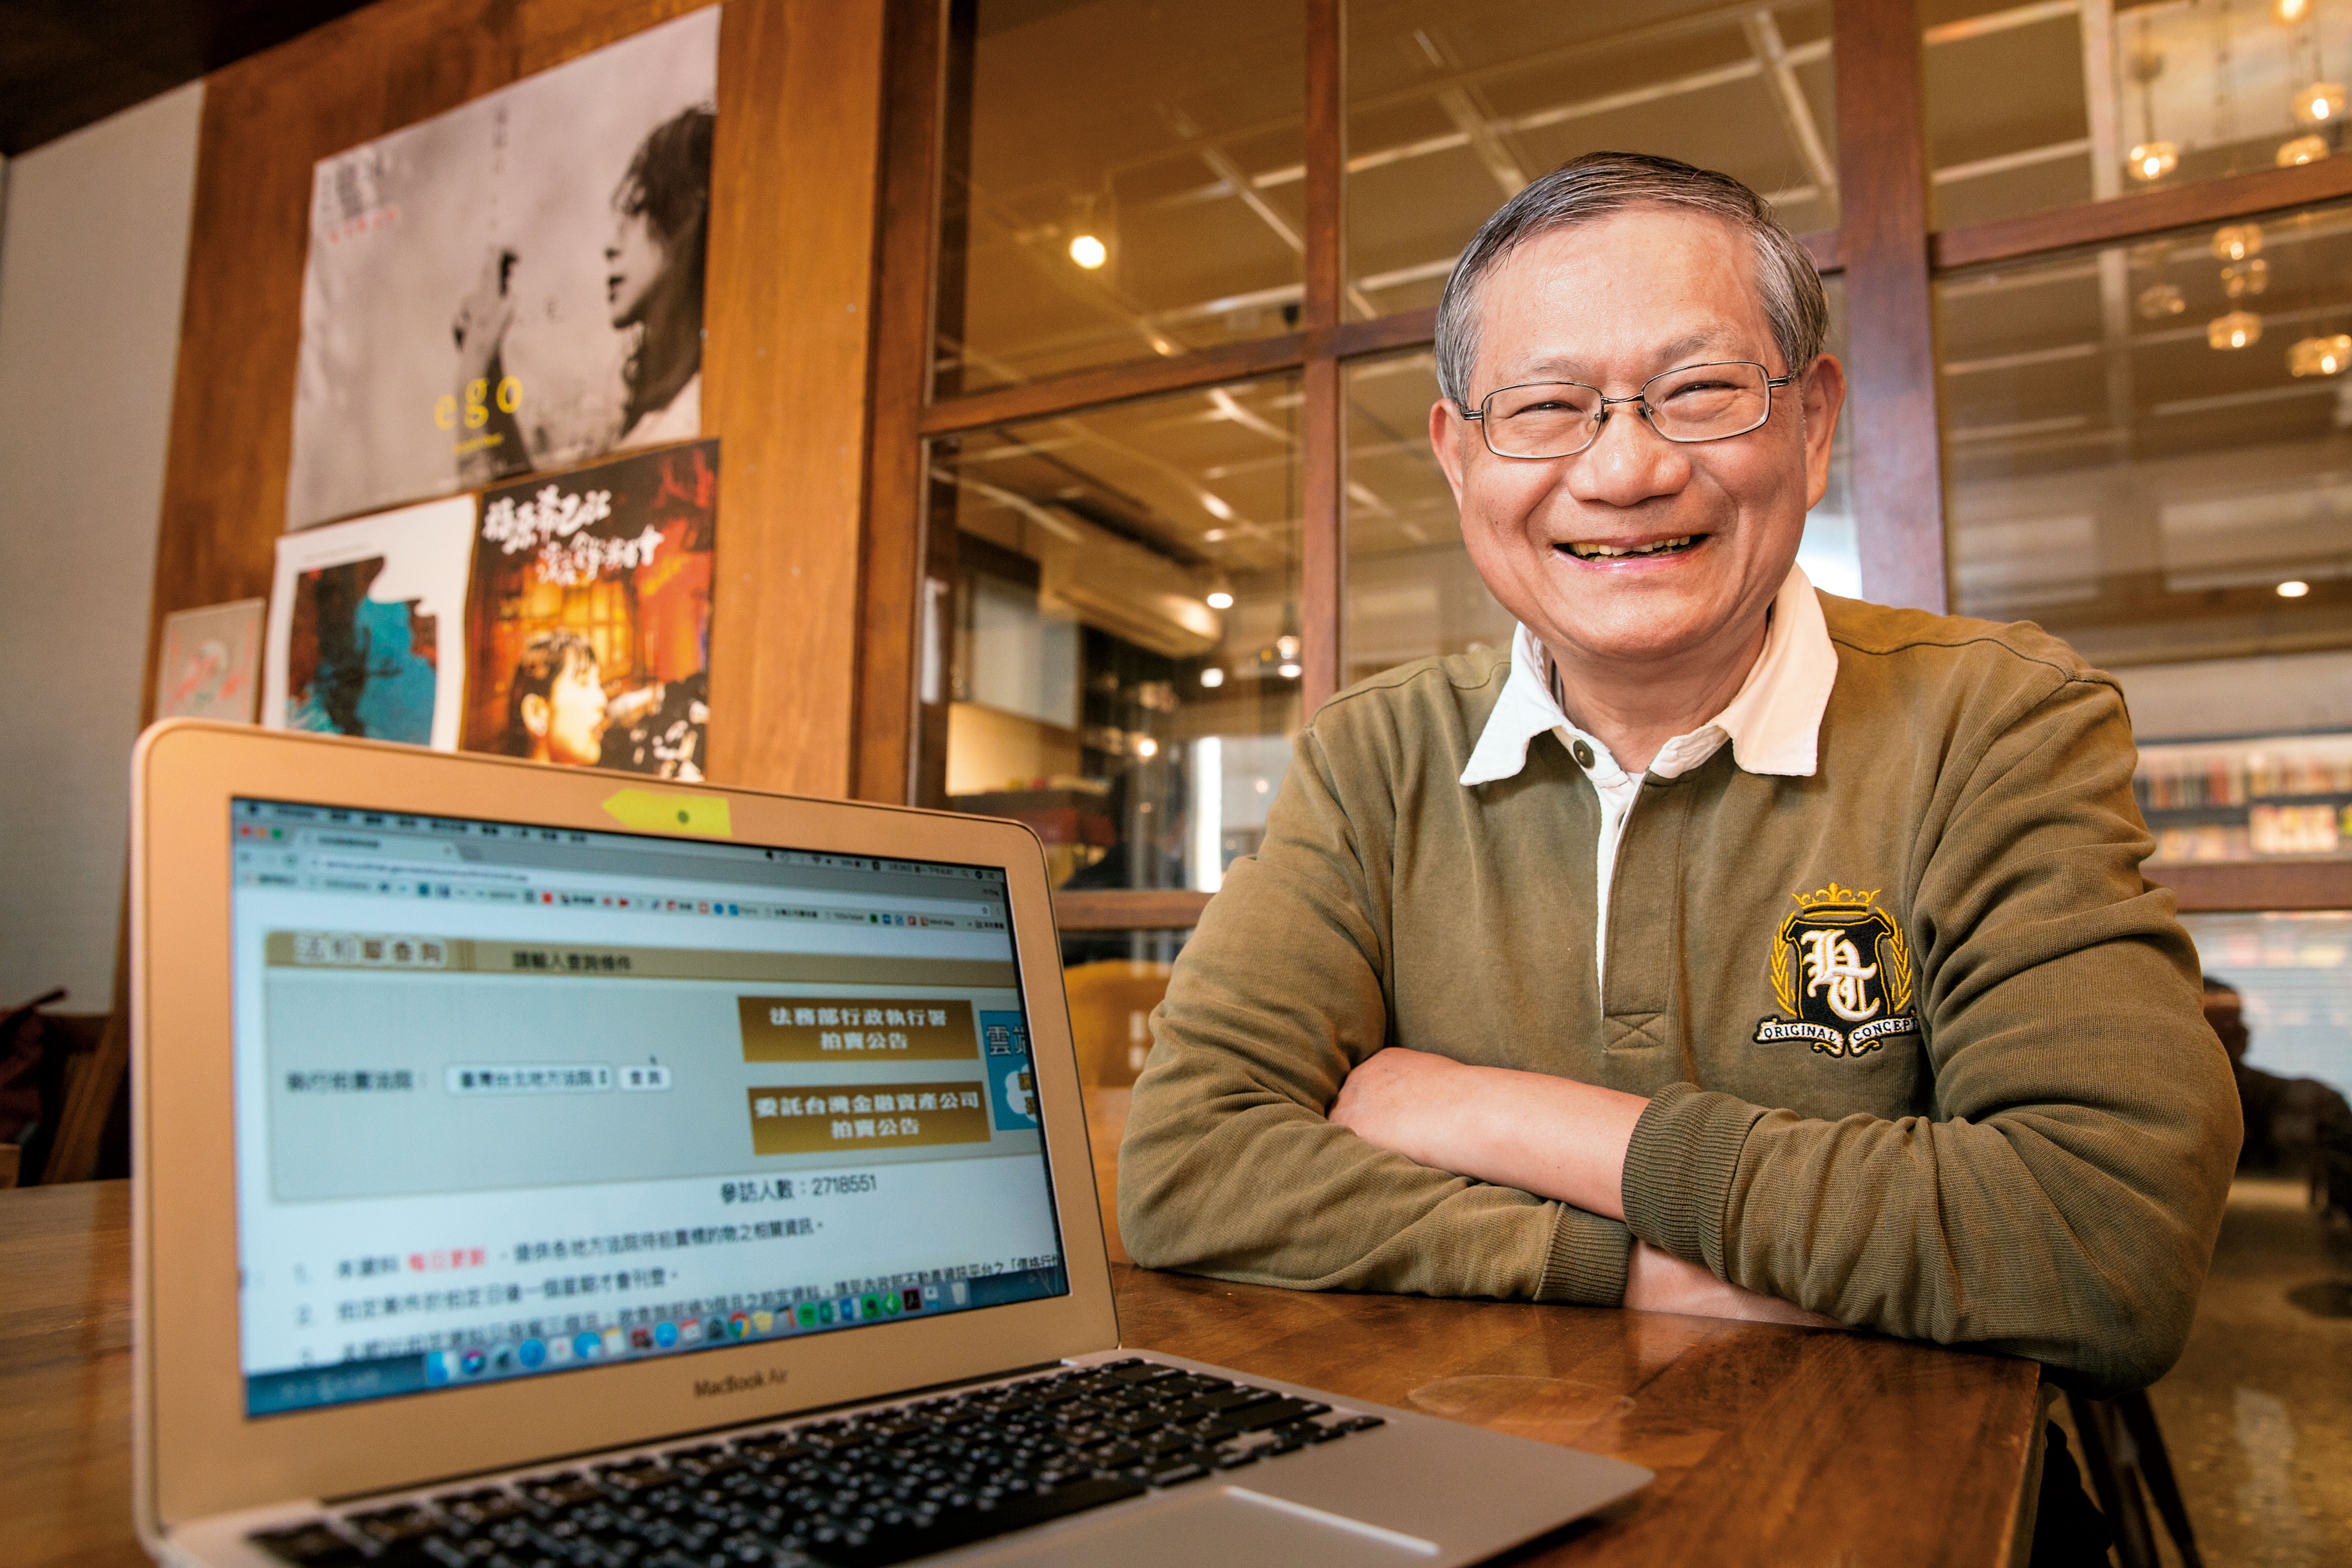
黃正雄解釋,點交是指法院保證交屋,不點交即法院不做保證。儘管不點交的法拍屋,因投標者較少,利潤相對高,但後續必須花更多時間與精神解決。至於點交與不點交,在司法院法拍屋查詢系統網站上會清楚顯示。(路徑:進入「司法院法拍屋查詢」網站→點選執行拍賣法院,如台灣台北地方法院→輸入查詢條件→輸入房屋座落→在點交欄可看到該法拍屋點交與否)
重點2:搞清法院筆錄用語
104法拍網總經理籃茂山表示:「法院提供的筆錄為專業用語,民眾閱讀較為吃力。」須注意的是,筆錄上不以坪數標示,而以平方公尺(1平方公尺等於0.3025坪),除了得自行換算外,還要睜大眼睛看清楚公設比。
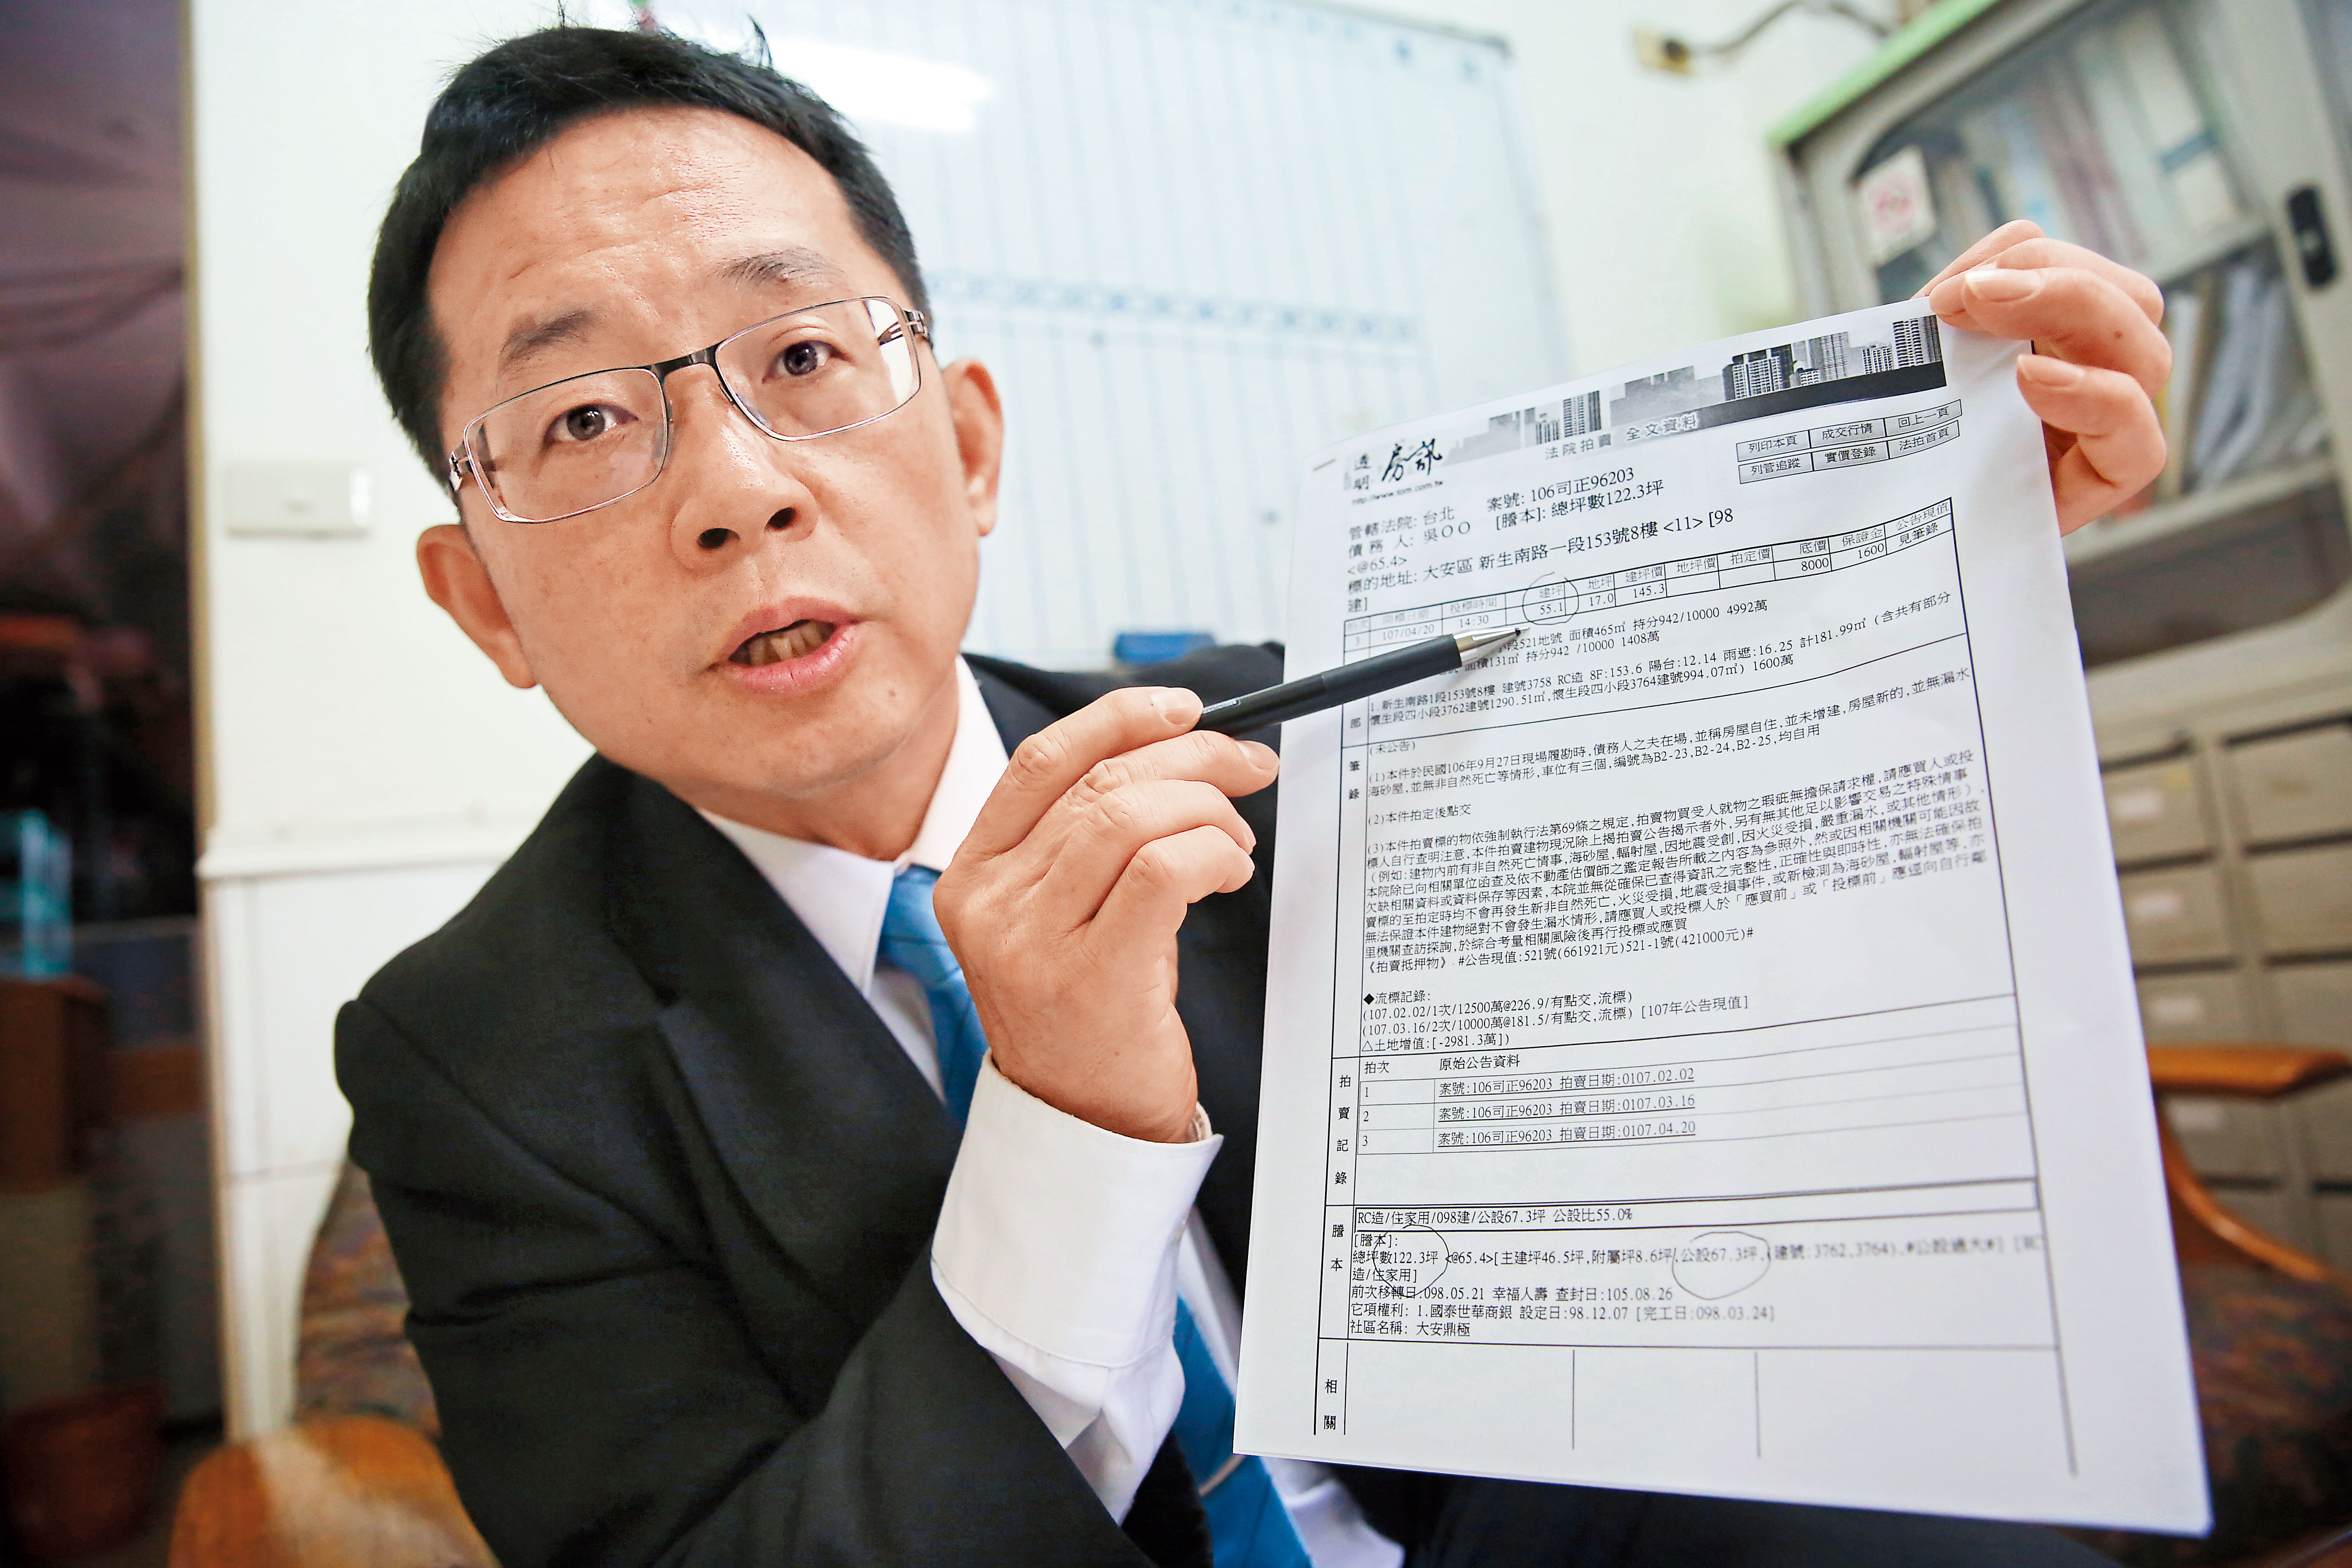
「頂樓屬風險較高的物件,有可能發生頂樓增建沒有列入法院拍賣的範圍,因此一定要認清楚產權是否完整。」籃茂山表示,如法院筆錄載明「本件拍賣標的○○建號建物因未辦理建築物所有權第一次登記,於拍定後無法逕持不動產權利移轉證書辦理所有權移轉登記」等字樣,就可能是類似頂樓增建未列入所有權的情況。
如果擔心法院的專業筆錄「有看沒有懂」,黃正雄建議,可找專門負責法拍屋的機構,付費購買該建物的全文資料,內容用字相對白話。
重點3:事先問妥貸款成數
投標法拍屋時,需準備公告底價的2成當保證金(大台中地區為3成),得標後要在7日內向法院繳清尾款。聯邦銀行消費金融部提醒,投標人務必在投標前就詢問銀行能貸款幾成,倘若投標後才詢問,結果銀行無法全數核貸,剩餘尾款就得自己想辦法。
重點4:保證金支票要背書
「保證金支票沒有背書,是最常被判投標無效的原因。」籃茂山強調,投標人需購買強制執行投標書,並於保證金封存袋裡附上「本行支票」,「注意,抬頭的標示,最好填上法院或自己的名字,記得支票背面也要再寫上一次,才完成背書。」
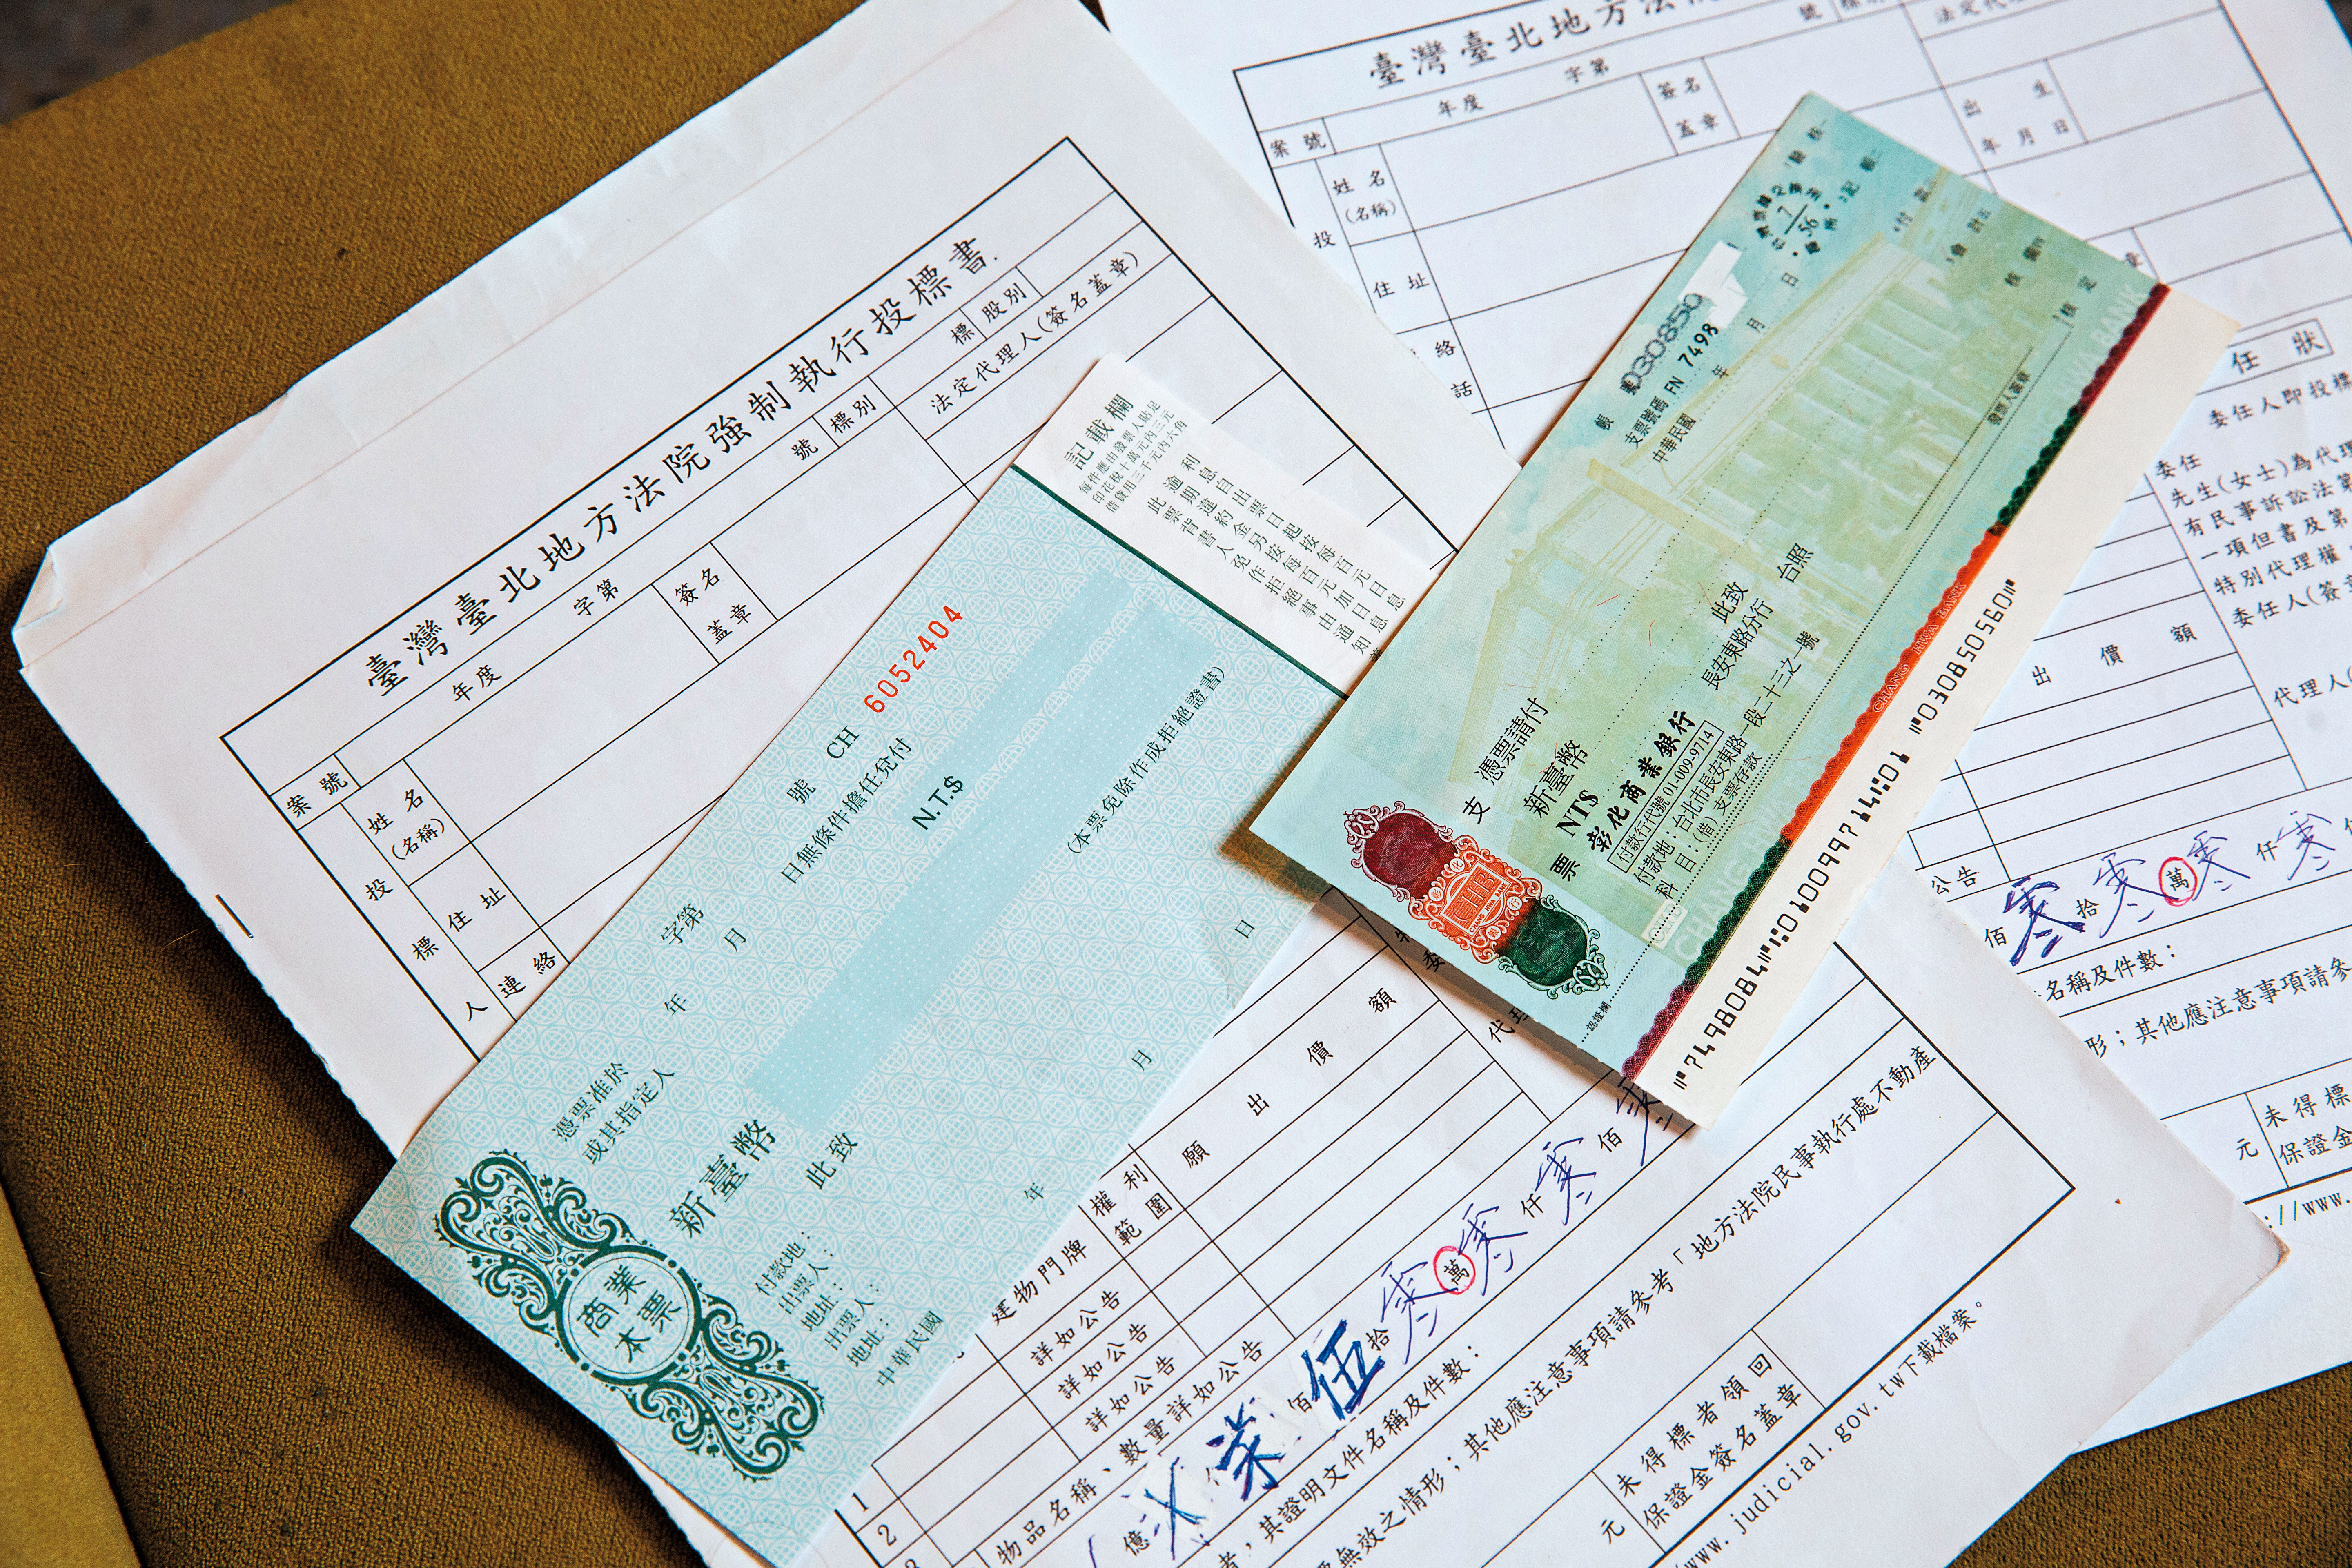
籃茂山特別提醒,如果填寫自己的名字,就不能蓋「禁止背書轉讓」戳印,許多銀行為保護客戶,會主動蓋上戳印,「結果只有投標人才領得到錢。」
重點5:想方設法打探屋況
「法拍屋沒有物之瑕疵擔保請求權,也就是說,法院不負責屋況。」接觸過無數件法拍屋代標的黃正雄說,法院雖提供法拍屋資訊,並公開物件的重大瑕疵及影響價格原因,「但無法調查盡善盡美,例如凶宅、海砂屋。」
有多年法拍屋實戰經驗的蔡慶勇也強調,買法拍屋一定要先查詢標的物的負面狀況,「想了解屋況,有事沒事刻意騎車經過,觀察該物件的出入人士,另外也可藉此注意有無其他情形。」
蔡慶勇還會買好伴手禮,去按法拍屋的門鈴,向住戶提出看房需求,「運氣好的話,會讓你進屋參觀,不過碰壁的機會很大。」他笑說。
總之,買法拍屋雖然經濟負擔較輕,但要承擔的風險卻增加不少,投標前一定得沙盤推演後再上戰場。千萬不要討不到便宜,還沾惹一身不愉快。


