【意外險糾紛】跌倒中風竟不賠 意外險糾紛實戰解析



人生難免發生各種意外,多數人會用意外險轉嫁,但你真正瞭解保險公司對「意外」的定義嗎?其實,意外險須涵蓋3要素,而且缺一不可,包括突發、外來造成及非疾病,若非這3要素引起的身故、殘廢,無法申請理賠。民眾在投保意外險前要搞清楚,因為這是攸關理賠與否的關鍵。
2009年,有20年路跑經驗的第一銀行西門分行副理諶錫欽參加馬拉松賽,抵達終點時突然倒地猝死,保險公司認定他故意挑戰體能極限,因此拒賠。這是近年路跑猝死引發保險糾紛的知名案例,後來家屬上法院討公道,保險公司被判須理賠。
意外險糾紛頻傳,特別是老人家跌倒的事故,更是經常讓保戶與保險公司上演拉鋸戰。就像陳先生,為父親買了一年期的意外險,但某天高齡70歲的爸爸外出散步,因跌倒後輕微中風想申請理賠,卻得到壽險公司回覆說需要調查,目的是要釐清是因跌倒才造成輕微中風?還是陳爸爸之前就有疾病而引發中風?
意外險定義須符合三要素
而事實上,包括慢跑猝死、登山受傷、開車閃神車禍、老人在浴室滑倒或是在外跌倒骨折等,都是經常發生的意外狀況,而意外險是保險規劃的基本配備,發生意外,卻無法申請理賠,確實讓人無言。
專精理賠與保險法令解析的壽險公會副祕書長金憶惠則解釋,所有糾紛得回歸意外險定義:必須符合突發、外來造成、非疾病等三要素,「因為意外險是保障『意外』造成的身故、殘廢與相關醫療理賠,因此只要是意外事件,都能申請理賠,但若因疾病或故意行為而導致,則不會理賠。」
財團法人金融消費評議中心教育宣導企劃處組長陳容盟說,從金融消費評議案件統計,意外險常見理賠爭議有「事故發生原因認定」「殘廢認定」「違反告知義務」及「續保爭議」等。
過去,意外險對殘廢等級的認定標準模糊,金管會因此在2015年8月頒布新標準。金管會保險局副局長施瓊華說,現行殘廢等級,共分11級79項,讓殘廢標準和定義更明確,同時,也新增殘廢等級的理賠金額,對民眾有利。
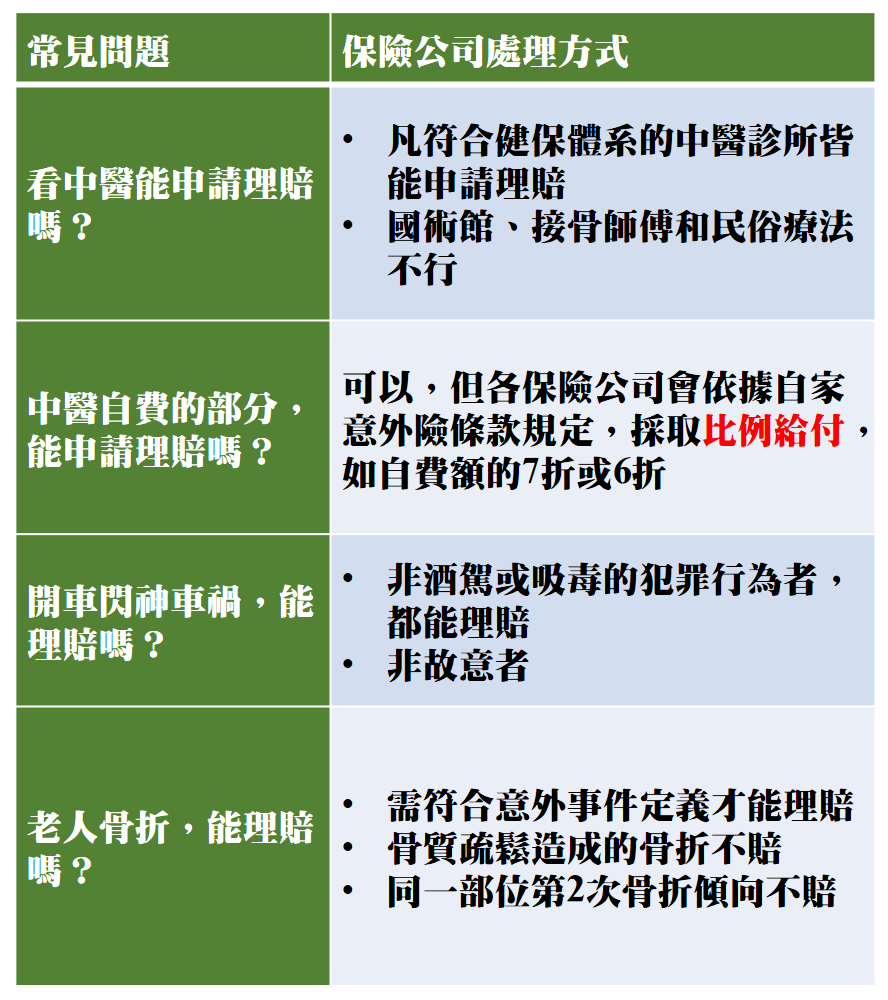
針對意外險常見理賠爭議,以下透過實際個案,讓民眾一窺究竟,同時確保自身權益。
意外還是疾病 診斷證明是關鍵
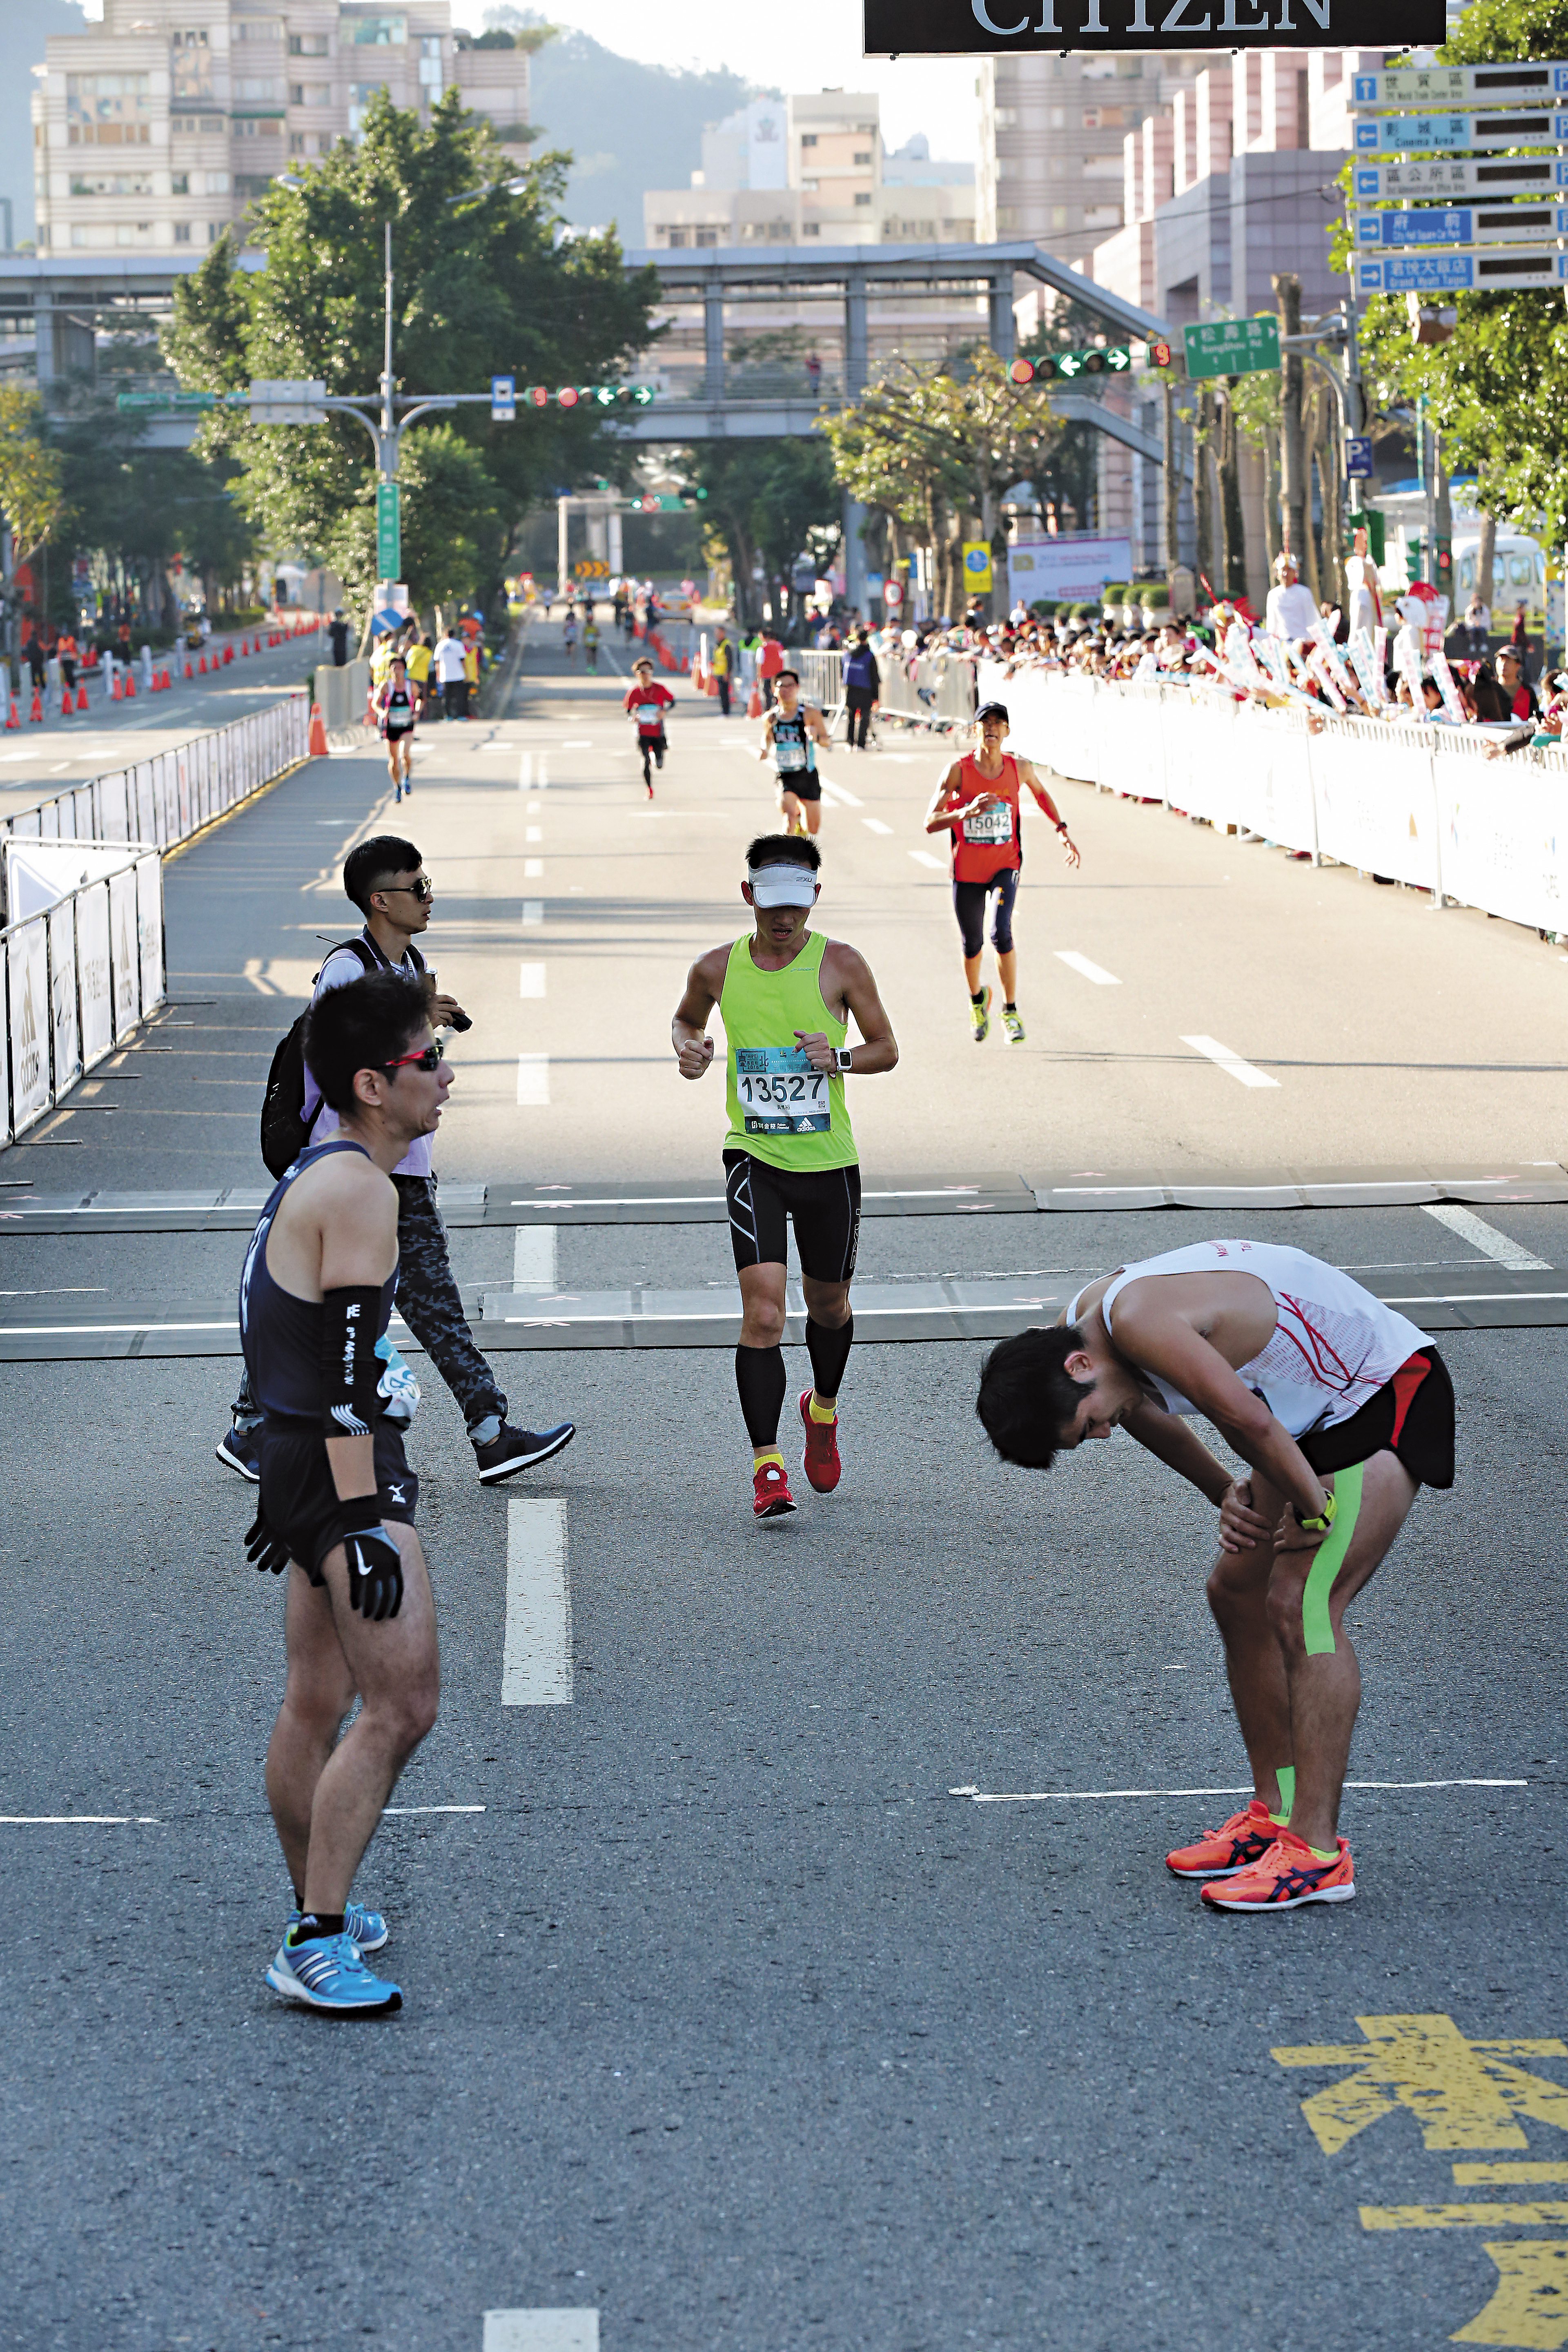
- 糾紛狀況:2009年第一銀行西門分行副理諶錫欽在參加馬拉松時意外猝死,由於當時54歲的他正值壯年,加上已有20多年路跑經驗,讓人錯愕,家人向承保的保險公司申請團體意外險身故理賠金,卻被保險公司認定諶錫欽是故意挑戰體能極限,且死因為心臟病導致心因性猝死,非意外死亡,拒絕理賠。
- 法院判決結果:根據醫院鑑定報告指出,諶錫欽過去無心臟病史,且有多年路跑經驗,此次路跑猝死是因為熱衰竭的外來因素導致,符合一年期團體意外險保障的「外來性、突發性」致意外死亡狀況,所以保險公司需理賠意外身故保險金1千萬元。
申請殘廢理賠 釐清等級認定
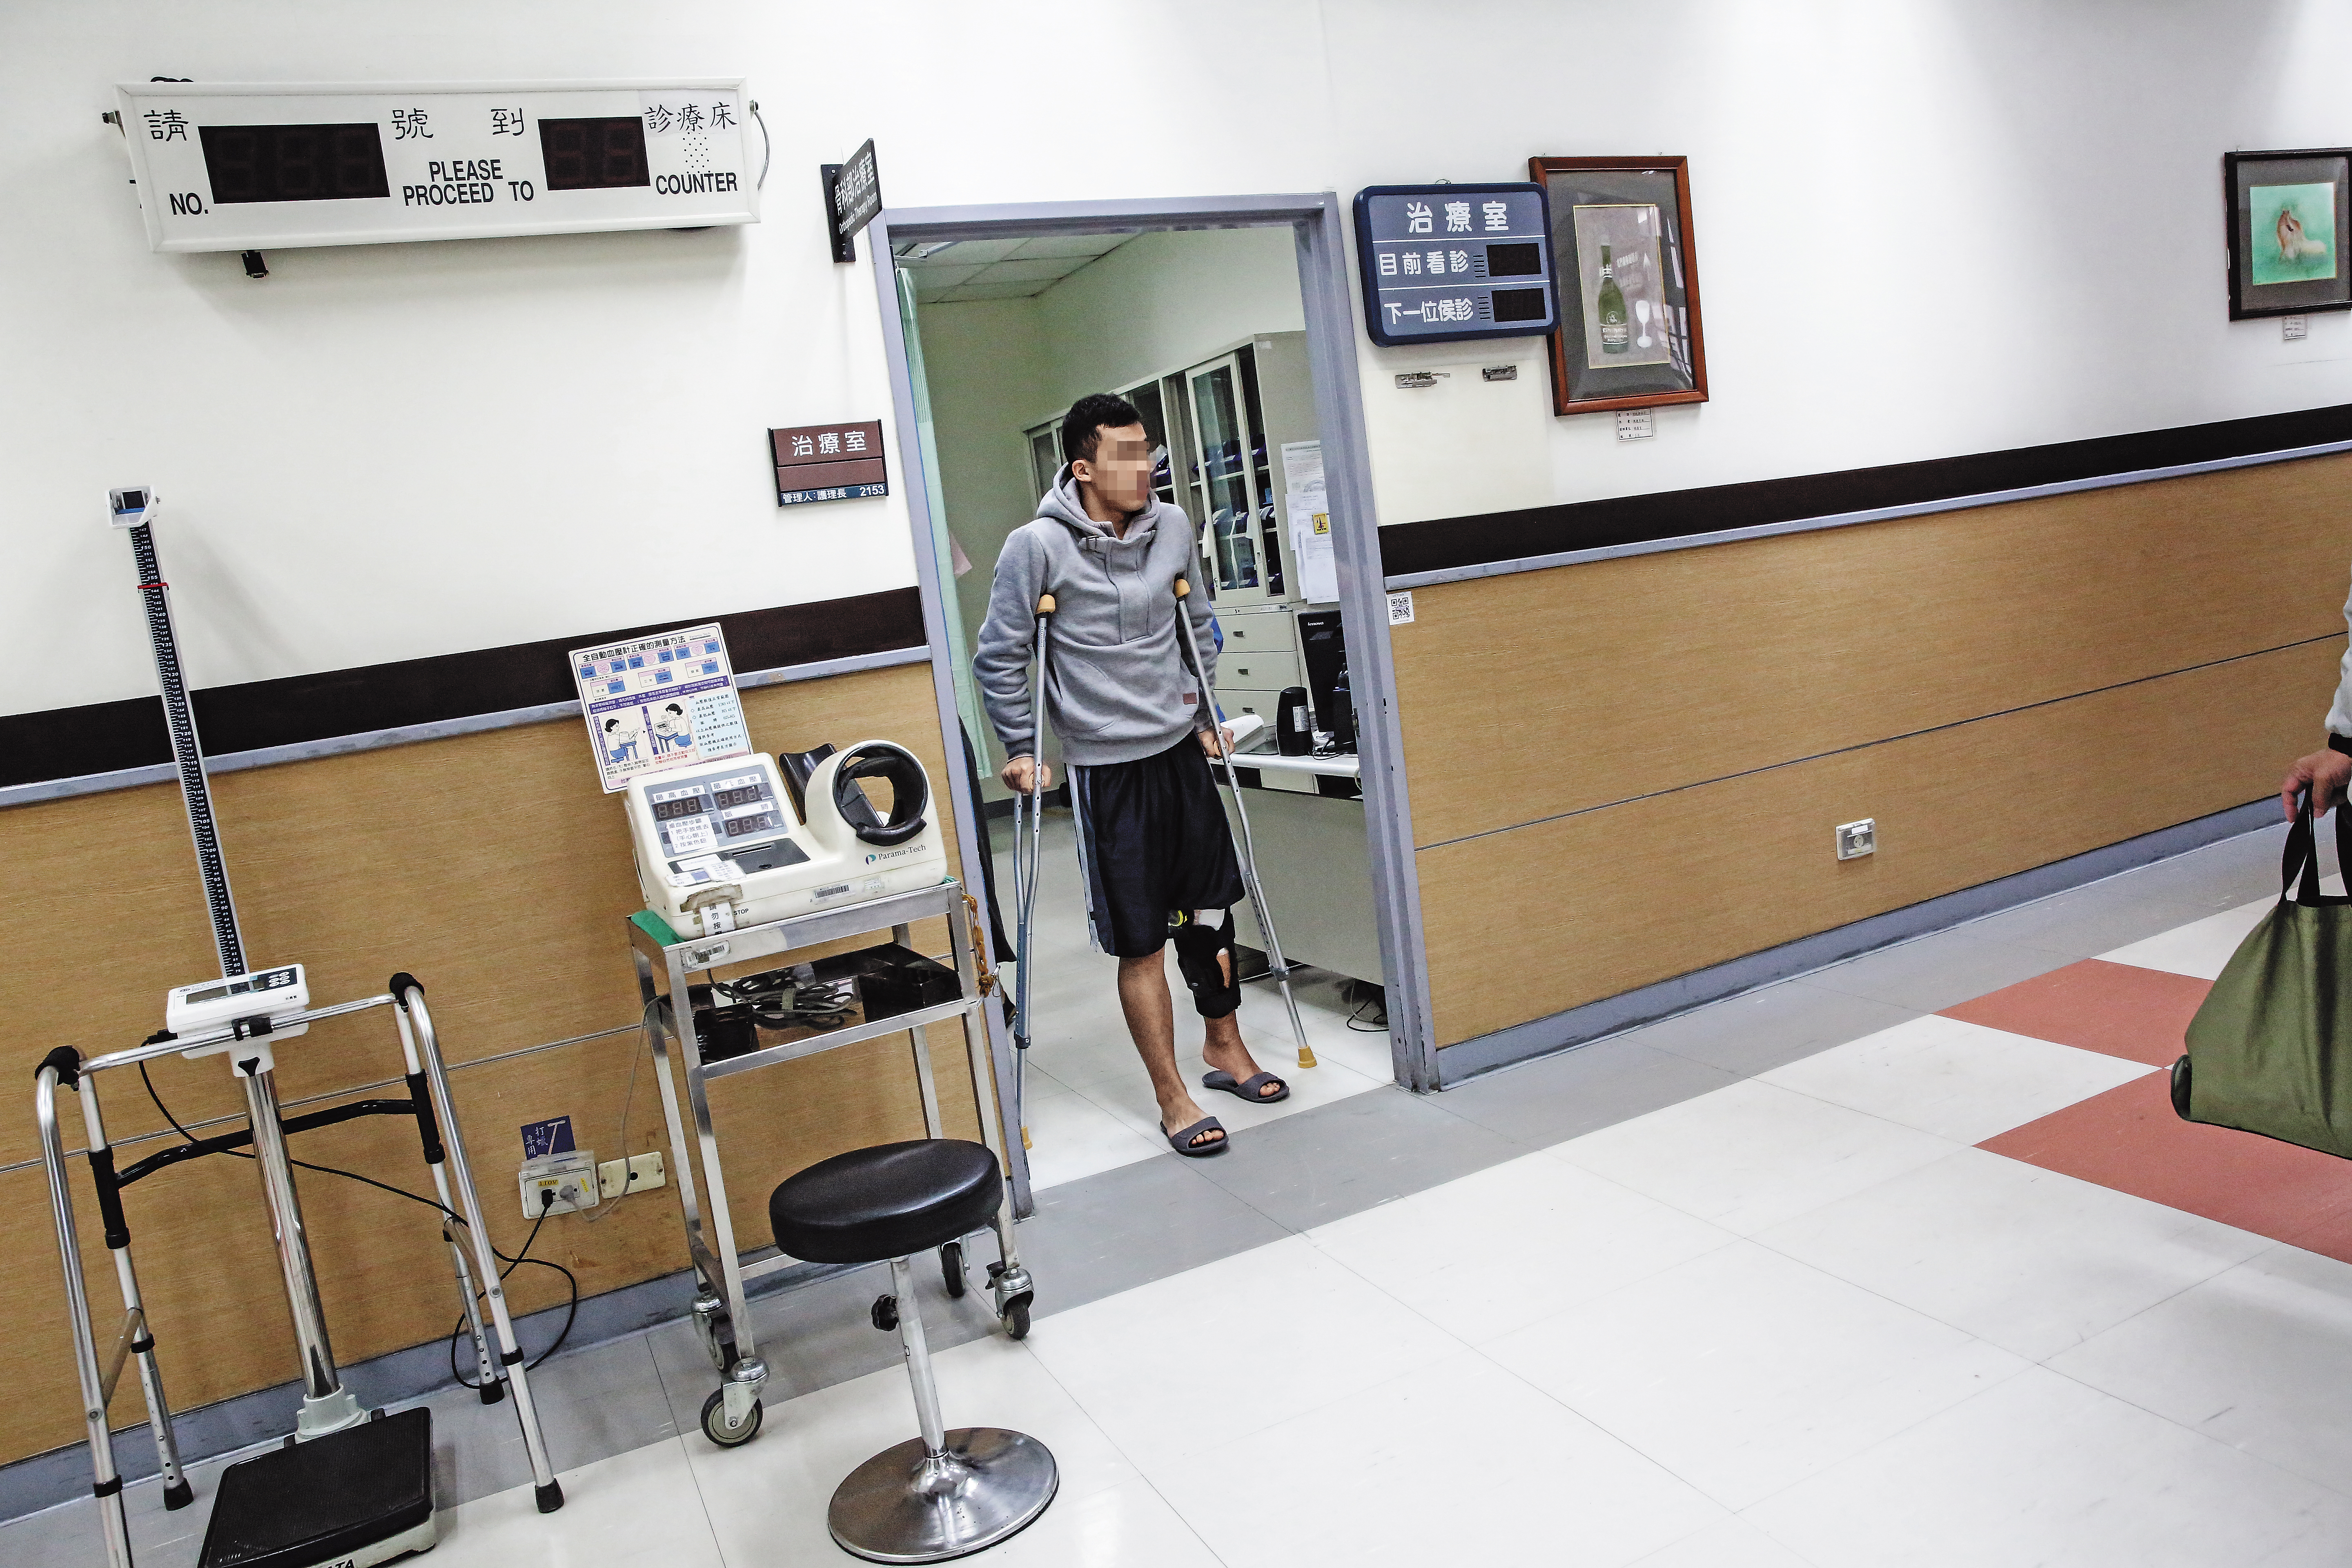
- 糾紛狀況:林先生指著自己的右腳膝蓋及腳踝說,「2012年車禍和2014年跌倒,讓我右膝和右腳踝受傷,直到現在都留有後遺症。」但林先生在2014年向壽險公司申請第八級殘廢理賠,卻遭拒賠。
- 評議結果:林先生投保終身壽險並附加意外險附約、骨折給付附約。據林先生病歷,就醫當時以冰敷和石膏固定治療,之後門診治療也是冰敷和肌力訓練為主,右膝和右腳踝沒有鋼釘植入,也沒有紀錄傷及神經系統,不符合第八級殘廢「一下肢髖、膝及足踝關節中,有二大關節永久遺存顯著運動障害者」規定。經金融消費評議後,不予理賠。
換工作或兼差 14天內告知
- 糾紛狀況:李先生在一家電腦通訊店上班,主要工作為運送電子零件和電腦維修,公司則為所有員工提供一年期的團體意外險保障,投保職業別屬於「第二類」外勤業務。但李先生為增加收入,到基隆港碼頭擔任輸送管安裝吊掛的兼差工作,結果在兼差時遭到上方掉落的固定板擊中,造成胸椎骨折合併脊髓損傷,且下肢癱瘓,需專人照顧,終身無法工作。李先生家人向投保的團體意外險公司申請意外全殘理賠,卻遭拒絕。
- 評議結果:電腦通訊公司為李先生投保的一年期團體意外險,在職業等級上屬於風險不高的第二類職業。而李先生到基隆港碼頭兼差,卻為職業等級屬最高風險的第六類,且沒有主動告知壽險公司,並在兼差時受傷導致重殘。
據團體一年定期傷害保險契約第十四條約定:被保險人(指李先生)變更其職業或職務時,要保人(指公司)或被保險人應即時以書面通知壽險公司。但李先生所變更的職業或職務,依照保險公司職業分類在拒保範圍。
由於李先生是兼差受傷,超出團體意外險保障範圍,且擔任港口碼頭輸送管安裝的工作,又是保險公司不承保的高風險職業,加上沒有主動通知職業變更,因此評議不賠。